قد يصل إلى المقاول أو المورد إشعار بأن المستفيد طلب من البنك صرف خطاب الضمان، بينما يرى الآمر بإصداره أن الأعمال نُفذت، أو أن الطلب سابق لأوانه، أو أن قيمته تتجاوز الجزء المتبقي. هنا يظهر السؤال العملي: هل يمكن وقف صرف خطاب الضمان البنكي في السعودية قبل انتقال المبلغ؟ الإجابة ليست نعم أو لا بصورة مطلقة؛ لأن خطاب الضمان صُمم ليمنح المستفيد ثقة سريعة مستقلة عن الجدل الدائر في العقد الأصلي، ولذلك لا يكفي غالباً أن يكون بين الطرفين نزاع أو مطالبة مقابلة.
يتطلب الملف قراءة ثلاثة مستويات منفصلة: نص خطاب الضمان نفسه، وعلاقة البنك بالمستفيد، والعقد الأصلي بين المستفيد والعميل الآمر. ثم يُفحص ما إذا كان هناك خلل ظاهر في طلب الصرف أو خطر عاجل يبرر تدخلاً مؤقتاً، مع تجهيز الدعوى الموضوعية التي ستحسم أصل الحق. هذا الدليل يشرح طريقة التحليل والأدلة والمسارات دون افتراض أن كل اعتراض يؤدي إلى إيقاف الدفع.
لماذا يصعب وقف صرف خطاب الضمان البنكي؟
تؤكد نماذج خطابات الضمان لدى البنك المركزي السعودي أن العلاقة بين المستفيد والبنك علاقة مباشرة ومستقلة عن العلاقات الأخرى. وتظهر في النماذج فكرة التعهد غير المشروط وغير القابل للنقض والدفع بمجرد الطلب الكتابي وفق حدود الخطاب. الأثر العملي أن البنك لا يتحول إلى قاضٍ في نزاع المقاولة أو التوريد، ولا ينتظر عادة حسم من أخطأ في العقد الأصلي إذا جاء طلب المستفيد مطابقاً.
استقلال الخطاب لا يعني أن الصرف محصن من كل مراجعة، لكنه يرفع عتبة الاعتراض. فقول المقاول إن المستفيد أخل بالعقد، أو إن له مستحقات أكبر من قيمة الضمان، قد يؤسس دعوى موضوعية بالتعويض أو رد غير المستحق، لكنه لا يثبت وحده وجود سبب عاجل لإيقاف البنك. لهذا يجب تجنب بناء الطلب على مراسلات العقد فقط، وإبراز الخلل المتصل بالخطاب أو بطلب الصرف نفسه.
ثلاث علاقات لا ينبغي خلطها
العلاقة الأولى بين البنك والمستفيد ويحكمها نص الضمان. والثانية بين البنك والعميل الآمر، وتشمل الغطاء والعمولات وحق البنك في الرجوع عليه. والثالثة هي العقد الأصلي بين الآمر والمستفيد. وقد ينجح طرف في إثبات إخلال تعاقدي في العلاقة الثالثة، ومع ذلك يكون طلب الصرف منضبطاً شكلياً في العلاقة الأولى. هذه النقطة هي مركز التحليل، وتشبه من حيث ضرورة فصل الالتزامات ما يُشرح في دليل فسخ عقد التوريد بسبب التأخر أو عدم المطابقة.
متى يصبح طلب الوقف قابلاً للنقاش؟
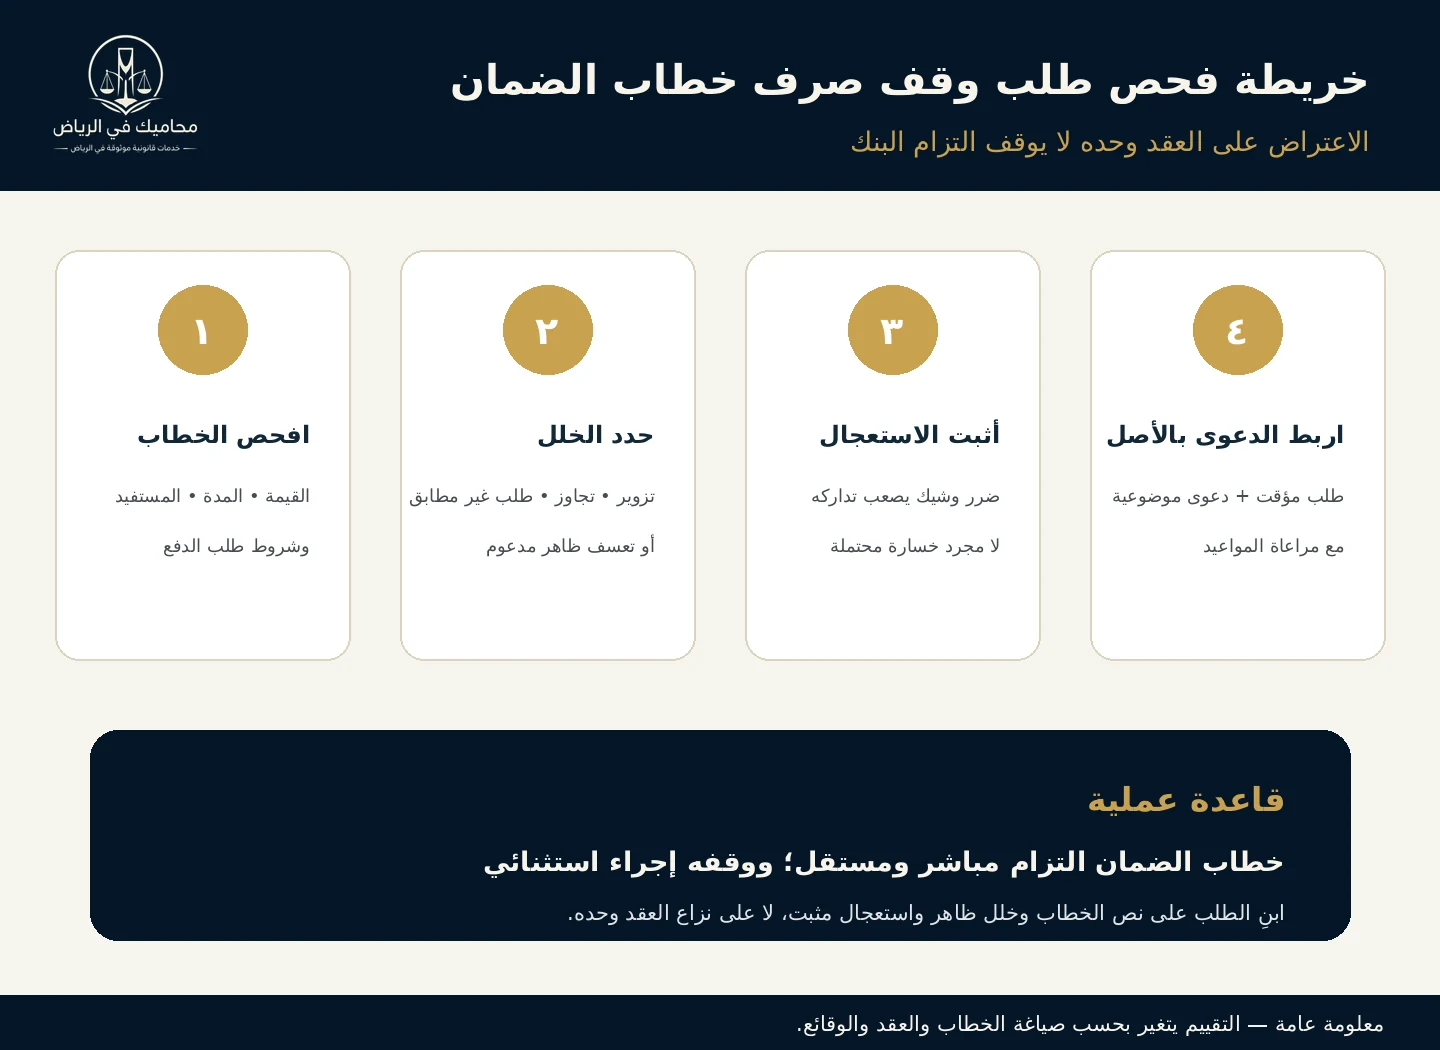
لا توجد قائمة آلية تضمن قبول الوقف، وتقدير الوقائع للمحكمة. لكن الملف يصبح أكثر جدية عندما يقدم طالب الوقف دليلاً محدداً على أن طلب الصرف لا يطابق الخطاب: كأن يصدر من غير المستفيد، أو بعد انتهاء المدة دون تمديد صحيح، أو بأكثر من الحد القائم، أو دون المستند الذي اشترطه خطاب مشروط، أو يتضمن توقيعاً أو محرراً يُدعى تزويره مع قرائن فنية واضحة. كذلك قد تُثار وقائع غش أو تعسف ظاهر، لكن الاتهام المجرد لا يكفي ويجب صياغته بحذر وربطه بدليل مباشر.
أما الخلاف على نسبة الإنجاز، أو جودة الأعمال، أو استحقاق غرامة التأخير، فهو في الأصل خلاف في العقد. يفيد هنا إعداد ملف فني متماسك والاستفادة من منهج تحليل عقود المقاولات والفيديك، لكن لا ينبغي تقديم التقرير الهندسي وكأنه يلغي استقلال الضمان تلقائياً. وظيفته الحقيقية قد تكون دعم دعوى الأصل وإظهار جسامة التعسف ضمن بقية القرائن.
انتهاء المدة أو تخفيض القيمة
يُراجع أصل الخطاب وجميع التمديدات وإشعارات التخفيض، لا نسخة قديمة منه. فإذا خُفض ضمان الدفعة المقدمة مع استرداد أجزاء الدفعة، يجب مطابقة آخر رصيد بما طلبه المستفيد. وإذا انتهت الصلاحية، يُفحص تاريخ وصول طلب الصرف إلى البنك لا تاريخ تحرير الخطاب وحده، وما إذا كان هناك طلب تمديد صحيح قبل الانتهاء. الخطأ في التسلسل الزمني قد يقلب النتيجة.
الطلب المخالف لصياغة الخطاب
بعض الخطابات تدفع عند أول طلب مكتوب، وبعضها يطلب بياناً أو شهادة أو مستنداً محدداً. لا يجوز إضافة شروط لم يذكرها الخطاب، كما لا يجوز تجاهل شرط صريح فيه. لذلك تُنشأ مصفوفة بسيطة: كل شرط للدفع في عمود، والمستند الذي قدمه المستفيد في عمود مقابل، والخلل المدعى به في عمود ثالث.
الطلب المستعجل أمام المحكمة التجارية
ينظم نظام المحاكم التجارية الطلبات المستعجلة في المواد 33 إلى 37. وتبين المادة 36 صور الطلبات المستعجلة التي تدخل ضمن التنظيم، بينما تجيز المادة 37 للمحكمة أن تطلب من طالب الإجراء ضماناً لتعويض المدعى عليه إذا ظهر لاحقاً أن الطالب غير محق. وتؤكد اللائحة التنفيذية أن المحكمة تفحص شروط الاستعجال دون أن تحول الطلب المؤقت إلى محاكمة كاملة لأصل الحق.
هذا لا يعني أن تسمية الطلب «مستعجلاً» تكفي. يجب شرح الضرر الوشيك، ولماذا يصعب تداركه بعد الدفع، وما صلة الإجراء المطلوب بحماية حق ظاهر من المستندات. كما ينبغي تحديد الأطراف بدقة: المستفيد، والبنك عند اقتضاء توجيه الطلب إليه، والعميل الآمر، مع الانتباه للاختصاص وطبيعة العقد. ويساعد دليل لائحة نظام المحاكم التجارية وإجراءاتها في ترتيب الصحيفة والمرفقات والصفة.
وتوجد في البوابة القانونية لوزارة العدل قضية منشورة تضمنت طلب منع التصرف في ضمانات بنكية. والاستفادة منها تكون لفهم طريقة عرض الوقائع والتعامل القضائي مع الاستعجال، لا باعتبارها قاعدة تضمن النتيجة؛ فالأحكام تتغير باختلاف صياغة الضمان والطلبات والأدلة.
جدول مقارنة بين المسارات المحتملة
| المسار | الهدف | الدليل المحوري | ملاحظة عملية |
|---|---|---|---|
| مخاطبة البنك فوراً | لفت النظر لخلل ظاهر قبل الدفع | أصل الخطاب وطلب الصرف والتواريخ | الاعتراض المجرد من العميل لا يلزم البنك بالوقف |
| طلب مستعجل | حماية مؤقتة من ضرر وشيك | حق ظاهر، استعجال، وضرر يصعب تداركه | لا يحسم أصل الاستحقاق وقد تطلب المحكمة ضماناً |
| دعوى موضوعية | حسم الإخلال ورد المبلغ أو التعويض | العقد والتنفيذ والضرر والسببية | تحتاج طلبات محددة وحساباً واضحاً |
| تفاوض أو تسوية | تجميد مؤقت أو استبدال الضمان | عرض مالي وفني قابل للتنفيذ | يوثق كتابة ولا يعتمد على وعود شفوية |
المستندات التي ينبغي جمعها خلال الساعات الأولى
ابدأ بأصل خطاب الضمان وكافة تعديلاته وتمديداته، وطلب إصداره المقدم للبنك، والعقد الأصلي وملاحقه، وطلب المستفيد بالصرف إن أمكن، وإشعار البنك للعميل، وكشوف التخفيض أو الاسترداد، ومحاضر الاستلام والإنجاز، والإنذارات والمراسلات. ثم أنشئ خطاً زمنياً من صفحة واحدة يوضح الإصدار والتمديد والتخفيض والطلب وتاريخ العلم به.
لا ترسل للبنك اتهامات واسعة أو مراسلات متناقضة. الأفضل خطاب تحفظي محدد يذكر رقم الضمان، والخلل المدعى به، والمستند المؤيد، والطلب العاجل، مع حفظ حقوق العميل. وفي الوقت نفسه تُراجع استراتيجية النزاع: هل المطلوب منع صرف فقط، أم إثبات براءة ذمة، أم فسخ، أم رد مبلغ إذا وقع الدفع؟ تساعد مراجعة العقود وتوثيق الالتزامات على فصل الطلبات وعدم جمعها بصورة مربكة.
كيف تُبنى الدعوى الموضوعية بعد الصرف؟
إذا صُرف الضمان، لا يعني ذلك بالضرورة سقوط حق الآمر تجاه المستفيد. قد تقوم مطالبة برد ما استلمه دون حق أو بالتعويض عن إخلال بالعقد، وفق الوقائع والتكييف. ويجب حساب المبلغ المتنازع عليه وربطه ببنود العقد ومحاضر التنفيذ، وعدم القفز إلى رقم جزافي. كما يجب التمييز بين قيمة الضمان وبين كامل أضرار المشروع؛ فلكل مطالبة عناصر إثبات مستقلة.
عند وجود شرط جزائي أو غرامات مقابلة، يفيد الرجوع إلى شرح تخفيض الشرط الجزائي في العقود السعودية لفهم علاقة التعويض بالضرر والتنفيذ الجزئي. وعندما تكون العلاقة قابلة للاستمرار، قد تكون تسوية النزاع باتفاق موثق أفضل من معركة متوازية مع البنك والمستفيد، بشرط تنظيم مصير الضمان صراحة.
أخطاء شائعة تضعف طلب الوقف
- الاعتماد على عبارة «نحن لم نخل بالعقد» دون تحليل شروط خطاب الضمان.
- تقديم نسخة منتهية أو غير مكتملة وإغفال آخر تمديد أو تخفيض.
- الانتظار حتى يتم الدفع ثم طلب إجراء صيغ لحماية خطر زال فعلاً.
- خلط البنك بالمستفيد وعدم تحديد المطلوب من كل طرف.
- ادعاء الغش أو التزوير بلا أصل مستند أو قرينة قابلة للفحص.
- طلب حسم موضوع العقد كاملاً داخل طلب مؤقت.
- إغفال الدعوى الأصلية والمواعيد المرتبطة باستمرار الإجراء المستعجل.
كذلك ينبغي ألا تكون الصياغة عدوانية على حساب الدقة. يوضح دليل صياغة العقود لحماية الحقوق كيف تمنع البنود الواضحة كثيراً من النزاعات، وخصوصاً عند تحديد حالات إصدار الضمان وتخفيضه والإفراج عنه ومن يتحمل كلفته.
مثال عملي مختصر
أصدرت شركة مقاولات ضمان دفعة مقدمة بمليون ريال، ثم أثبتت مستخلصات معتمدة استرداد 700 ألف، ووصلها إشعار بطلب كامل المليون. لا يكفي أن تقول إنها أنجزت المشروع. يجب أن تقدم أصل الخطاب، وآلية التخفيض، والإشعارات المرسلة للبنك، والمستخلصات، وتبين هل خُفض الخطاب فعلياً أم أن الالتزام بقي بكامل قيمته بسبب تقصير في الإجراء. الفرق بين «استرداد الدفعة اقتصادياً» و«تخفيض التزام البنك قانونياً» حاسم.
الأسئلة الشائعة
هل اعتراض العميل يجبر البنك على عدم صرف خطاب الضمان؟
الأصل أن الاعتراض وحده لا يكفي، لأن التزام البنك تجاه المستفيد مستقل. يفحص البنك طلب الدفع وشروط الخطاب، وأي منع قضائي نافذ يصل إليه.
هل وجود دعوى على المستفيد يوقف الضمان تلقائياً؟
لا. الدعوى الموضوعية وطلب الوقف المؤقت مساران مختلفان، ويجب إثبات شروط كل منهما. مجرد قيد دعوى في العقد لا يعلق التزام البنك آلياً.
هل يمكن استرداد المبلغ بعد صرفه؟
قد يمكن مطالبة المستفيد بالرد أو التعويض إذا ثبت عدم أحقيته وفق العقد والوقائع، لكن الصرف من البنك لا يحسم وحده النزاع الموضوعي لصالح أي طرف.
من يجب أن يكون طرفاً في الطلب؟
يتوقف ذلك على الطلب وصياغة الخطاب والوقائع. يلزم تحديد من طلب الصرف ومن سيقوم به ومن يدعي الحق، ومراجعة الصفة والاختصاص قبل القيد.
هل يلزم محامٍ تجاري؟
ليس كل إجراء مشروطاً بالتوكيل، لكن سرعة الصرف وتعدد العلاقات تجعل التقييم المهني مهماً. يمكن مراجعة معايير اختيار محامٍ تجاري للشركات وتجهيز المستندات قبل التواصل.
الخلاصة العملية
وقف صرف خطاب الضمان البنكي ليس نتيجة طبيعية لوجود خلاف في المشروع. البداية الصحيحة هي فحص الخطاب وطلب الصرف والتواريخ والقيمة، ثم تحديد خلل ظاهر واستعجال حقيقي، وبناء طلب مؤقت لا يختلط بالدعوى الموضوعية. وكلما كان الملف مرتباً ومسنوداً بأصول المستندات وحساب واضح، أمكن تقييم فرصه ومخاطره بصورة أدق.
تنبيه: هذا المحتوى معلوماتي عام ولا يغني عن استشارة قانونية خاصة. تختلف النتيجة بحسب نص خطاب الضمان والعقد والجهة المستفيدة والمستندات والتوقيت، ولا يتضمن المقال وعداً بوقف الصرف أو كسب المطالبة.