
مراجعة نظامية بتاريخ 25 أكتوبر 2026. قد تعتمد الجمعية العامة أو الشركاء قوائم مالية تبدو سليمة، ثم يظهر لاحقاً أن المخزون مبالغ في قيمته، أو أن التزامات جوهرية لم تُثبت، أو أن المراجع أصدر رأياً لا يتفق مع الأدلة المتاحة لديه. هنا لا يكفي القول إن الشركة خسرت أو إن التوقعات لم تتحقق؛ فمسؤولية مراجع الحسابات في السعودية تقوم عندما يثبت خطأ مهني محدد، وضرر، وعلاقة سببية بينهما. يشرح هذا الدليل متى تنشأ المسؤولية، ومن يملك المطالبة، وما المستندات التي تفرق بين خطأ الإدارة وخطأ المراجع.
متى تتحول الملاحظة المحاسبية إلى نزاع قانوني؟
المراجع لا يدير الشركة ولا يضمن ربحها، كما أن تقريره ليس شهادة بأن كل معاملة صحيحة بلا استثناء. مهمته أن ينفذ إجراءات المراجعة وفق المعايير المهنية، ويحصل على أدلة مراجعة كافية ومناسبة، ثم يعبر عن رأيه في القوائم. لذلك قد توجد خسارة كبيرة من دون مسؤولية عليه إذا كانت القوائم أظهرتها بعدالة ونفذ عمله بالعناية المطلوبة.
في المقابل، يصبح النزاع جدياً إذا تجاهل المراجع مؤشرات ظاهرة، أو قبل أدلة غير كافية، أو أخفى تعارض مصلحة، أو لم يوضح أن الإدارة منعته من الوصول إلى السجلات، أو أصدر تقريراً مضللاً رغم وجود تحريف جوهري كان ينبغي اكتشافه مهنياً. ويستفيد الشريك قبل التصعيد من فهم حق الاطلاع على سجلات الشركة وقوائمها المالية؛ لأن نقص المعلومات قد يكون من الإدارة، أو من المراجع، أو من كليهما.
الأساس النظامي لمسؤولية مراجع الحسابات
المواد 18 و19 و20 من نظام الشركات
تنظم المادة 18 من نظام الشركات السعودي تعيين مراجع الحسابات وعزله واعتزاله. وتتناول المادة 19 حالات عدم سريان متطلب تعيين المراجع على بعض الشركات متناهية الصغر والصغيرة، مع الضوابط والاستثناءات المقررة. أهمية ذلك أن أول خطوة في الملف هي التحقق من وجوب وجود مراجع أصلاً، ومن الجهة التي عينته، ونطاق ارتباطه، والسنة المالية محل النزاع.
أما المادة 20 فهي محور المسؤولية. فهي تشترط استقلال المراجع، وتمنع صور الجمع التي تخلق تعارضاً بين المراجعة وتأسيس الشركة أو إدارتها أو عضوية مجلسها، وتحظر عليه الأعمال الفنية أو الإدارية أو الاستشارية للشركة إلا فيما تجيزه اللوائح. كما تمنحه حق الاطلاع على الوثائق والسجلات وطلب البيانات، وتلزمه بإثبات أي صعوبة تعيق عمله وإبلاغ الإدارة ثم طلب دعوة الشركاء أو المساهمين عند استمرار العائق.
وتوجب المادة نفسها إعداد التقرير وفق معايير المراجعة المعتمدة، وبيان موقف الإدارة من تمكينه، والمخالفات التي ظهرت له في حدود اختصاصه، ورأيه في عدالة القوائم. وتحظر إفشاء أسرار الشركة، وتجعل المراجع مسؤولاً عما يرد في تقريره وعن الضرر الذي يصيب الشركة أو الشركاء أو المساهمين أو الغير بسبب أخطائه. وإذا تعدد المراجعون قامت المسؤولية التضامنية بينهم، ما لم يثبت أحدهم عدم اشتراكه في الخطأ.
المواد 14 إلى 17 من نظام مهنة المحاسبة والمراجعة
يفصل نظام مهنة المحاسبة والمراجعة المسار المهني. فالمادة 14 تعد مخالفة النظام أو اللائحة أو قواعد وآداب المهنة ومعاييرها من المخالفات التي تنظر فيها اللجنة المختصة. وتحدد المادة 15 عقوبات تبدأ بالإنذار أو اللوم، وقد تشمل الغرامة أو الإيقاف أو آثاراً أشد عند التكرار وفق شروطها.
وتجيز المادة 16 تدابير تقويمية، منها التدريب وتقييد عدد العملاء أو نوع الخدمات وبرنامج إزالة المخالفة. كما تسمح المادة 17، أثناء نظر المخالفة وبناء على طلب الهيئة، بمنع المراجع احترازياً من اعتماد القوائم وإلزامه بالإفصاح عن عملائه. وهذه الإجراءات المهنية لا تعني تلقائياً أن المتضرر حصل على تعويض؛ فالمساءلة التأديبية ودعوى جبر الضرر مساران مختلفان، وإن كانت نتائج الفحص المهني قد تساعد في فهم الخطأ.
المعيار المهني لا يساوي ضمان اكتشاف كل غش
تعرض الهيئة السعودية للمراجعين والمحاسبين معايير المراجعة المعتمدة، ومنها ما يتصل بأهداف المراجع، وأدلة المراجعة، وتقدير المخاطر، والغش، وتكوين الرأي والتقرير. ويُفحص أداء المراجع بمقارنة ما فعله فعلاً بما تطلبه المعايير في ظروف المهمة، لا بمقارنة النتيجة بتوقع المساهم بعد وقوع الخسارة.
من المسؤول: الإدارة أم المراجع؟
الإدارة مسؤولة ابتداءً عن إعداد القوائم، ونظام الرقابة الداخلية، وصحة السجلات والتقديرات والإفصاحات. أما المراجع فمسؤول عن تخطيط المراجعة وتنفيذها وتوثيقها وإصدار التقرير وفق الأدلة والمعايير. وقد يقع الخطأ على طرف واحد، وقد يشترك الطرفان؛ كأن تخفي الإدارة عقداً جوهرياً بينما يتجاهل المراجع مؤشرات واضحة أو لا يتابع تأكيداً خارجياً كان لازماً.
لهذا لا يصح رفع مطالبة عامة ضد المراجع لمجرد أن المدير تلاعب. يُسأل: هل حصل المراجع على تأكيدات مستقلة؟ هل اختبر القيود غير المعتادة؟ هل فحص الأحداث اللاحقة؟ هل وثق عائق الإدارة؟ وهل عدل رأيه أو امتنع عن إبدائه عند عدم كفاية الدليل؟ ويشرح دليل مسؤولية مدير الشركة عن ديونها وأخطائه متى تنتقل المساءلة إلى الإدارة، بينما يساعد تطبيق مبادئ حوكمة الشركات على منع اختلاط الصلاحيات والمعلومات.
أركان المطالبة بالتعويض
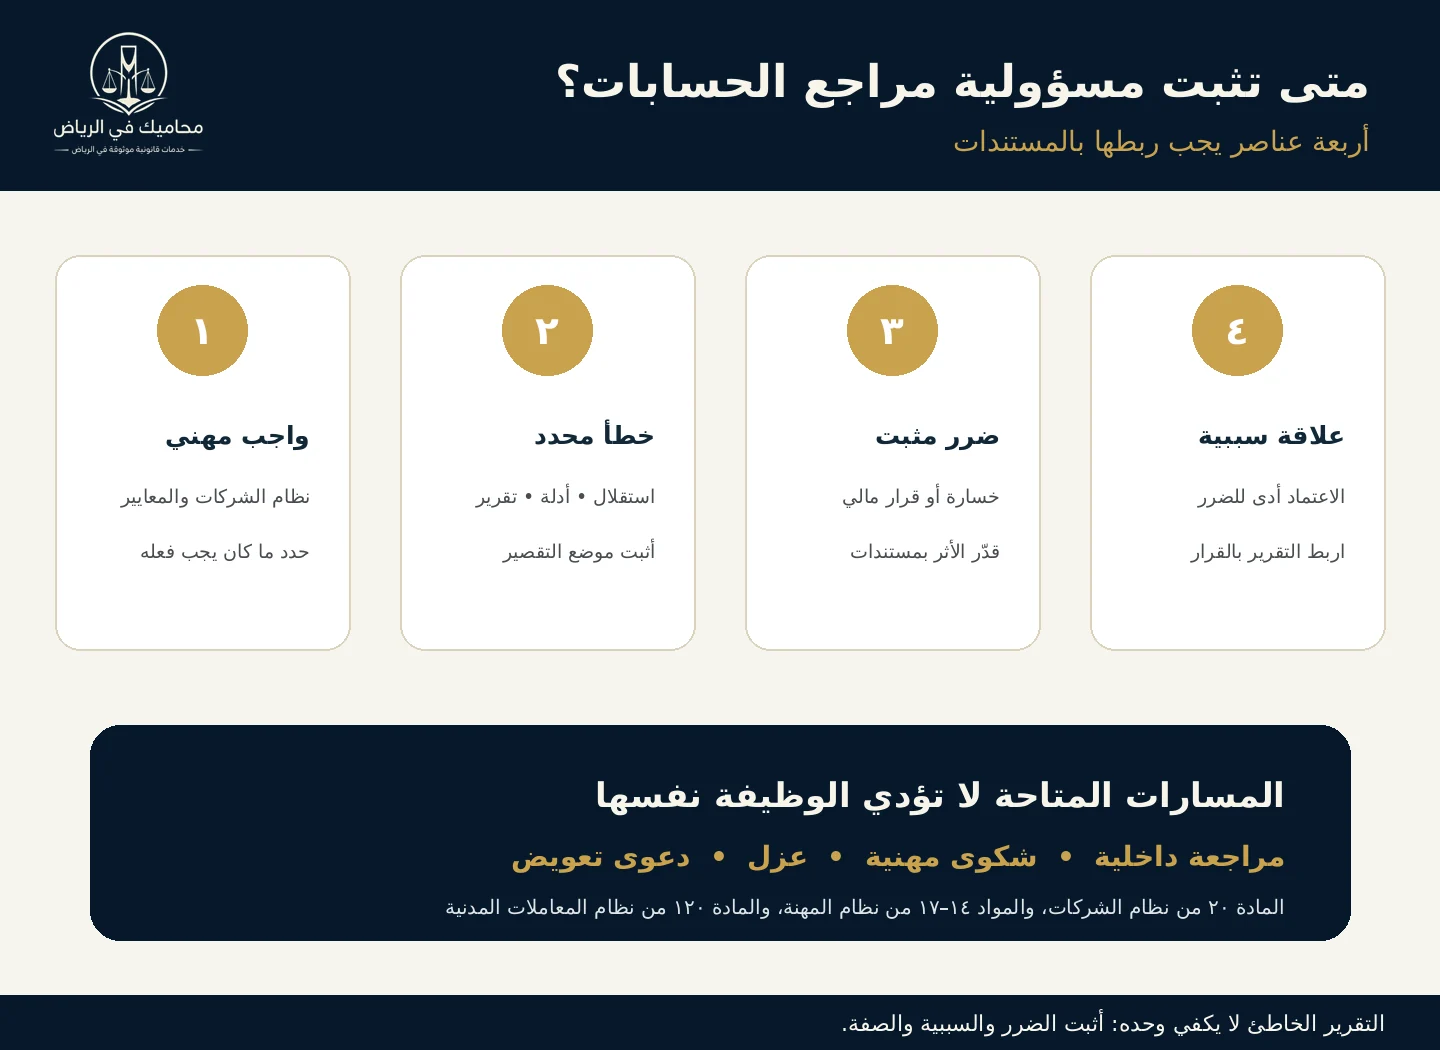
أولاً: الخطأ المهني المحدد
الخطأ ليس وصفاً إنشائياً مثل «التقرير سيئ». يجب ربطه بواجب: فقدان الاستقلال، قبول دليل غير موثوق، عدم معالجة خطر جوهري، إغفال قيد على نطاق العمل، أو رأي لا تدعمه أوراق المراجعة. وتفيد الاستعانة بخبير محاسبي مستقل في فرز المسائل الفنية، لكن التقرير الخاص لا يحل محل تقدير المحكمة أو الجهة المهنية.
ثانياً: الضرر القابل للإثبات
قد يكون الضرر مبلغاً دُفع لشراء حصة بناء على قوائم مضللة، أو توزيعات غير مشروعة أضعفت الشركة، أو تمويلاً مُنح اعتماداً على مركز مالي غير صحيح، أو تكلفة مباشرة لمعالجة الخلل. المادة 120 من نظام المعاملات المدنية تقرر القاعدة العامة بأن كل خطأ سبب ضرراً للغير يلزم مرتكبه بالتعويض، لكن مقدار التعويض يحتاج إلى مستندات وتقييم واقعي، لا تقدير مبالغ فيه.
ثالثاً: علاقة السببية والصفة
يلزم بيان كيف أدى التقرير إلى القرار الضار. إذا اشترى المستثمر الحصة قبل صدور التقرير، أو كان يعلم بالحقيقة من مصدر آخر، فقد تضعف السببية. كما يجب تحديد صاحب الحق: الشركة، أو شريك أو مساهم، أو دائن أو طرف ثالث اعتمد على التقرير. لا تتطابق مصالح هؤلاء دائماً، وقد تكون المطالبة المباشرة مختلفة عن مطالبة الشركة.
جدول يميز المسارات المتاحة
| المسار | هدفه | أبرز ما يحتاجه | النتيجة المحتملة |
|---|---|---|---|
| مراجعة داخلية وجمعية | كشف الخلل وحماية القرار | القوائم، التقرير، الأسئلة والمحاضر | تفسير، تحقيق، عزل أو تكليف مراجعة إضافية |
| شكوى مهنية | فحص مخالفة النظام أو المعايير | وصف فني محدد ومستندات الارتباط | جزاء أو تدبير تقويمي عند ثبوت المخالفة |
| دعوى تعويض | جبر الضرر المثبت | خطأ وضرر وسببية وصفة | تعويض بقدر الضرر الذي تثبته الأدلة |
| عزل أو استبدال المراجع | حماية التقارير اللاحقة | قرار الجهة المختصة وإجراءات صحيحة | تعيين مراجع آخر دون إسقاط الحقوق السابقة |
ما المستندات التي تُبنى عليها القضية؟
ابدأ بخطاب الارتباط ونطاق المهمة، وتقرير المراجع بنسخته الموقعة، والقوائم والإيضاحات، ومحاضر الجمعية ولجنة المراجعة، والمراسلات التي طلب فيها المراجع البيانات أو أبلغ بعائق. ثم اجمع المستندات التي تكشف التحريف: عقوداً، تأكيدات بنكية، كشوف مخزون، أعمار ديون، تقارير تقييم، أو معاملات أطراف ذوي علاقة.
لا تحصل على أوراق العمل بطريق غير مشروع، ولا تعدل الملفات الأصلية. أنشئ تسلسلاً زمنياً يوضح متى كانت المعلومة متاحة، ومن علم بها، ومتى صدر التقرير، وما القرار الذي اتخذه المتضرر اعتماداً عليه. وإذا ارتبطت المشكلة بشراء شركة أو حصة، فإن منهج الفحص النافي للجهالة قبل الاستحواذ يساعد في تمييز ما كان يمكن للمشتري اكتشافه مستقلاً عما أخفاه التقرير.
كيف تتصرف الشركة أو الشريك عملياً؟
- جمّد الاستنتاجات المبكرة: لا تتهم المراجع بالغش قبل فحص نطاق المهمة والأدلة.
- احفظ النسخ: القوائم، التقارير، المراسلات، نسخ الأنظمة المحاسبية وسجلات الاعتماد.
- اطلب تفسيراً مكتوباً: حدد البند والتحريف والسنة، وتجنب الأسئلة الفضفاضة.
- كلّف خبيراً مستقلاً: ليحدد الأثر المالي والواجب المهني المحتمل من دون مصادرة النتيجة القانونية.
- افصل المسارات: قرار استبدال المراجع لا يساوي دعوى تعويض، والشكوى المهنية لا تعوض الضرر بذاتها.
إذا كان الخلل جزءاً من نزاع أوسع على إدارة الشركة، فقد يلزم تقييم عزل مدير الشركة ذات المسؤولية المحدودة أو الطعن في قرار اعتمد القوائم. ويشرح دليل بطلان قرار الجمعية العامة أثر الاعتراض والمواعيد الخاصة بذلك المسار.
مثال عملي
اشترى مستثمر حصة في شركة بعد أن اطلع على قوائم مراجعة تظهر مخزوناً مرتفع القيمة. بعد الإتمام تبين أن جزءاً كبيراً من المخزون تالف منذ أشهر، وأن تقارير المستودع كانت متاحة. لا تُحسم المسؤولية بمجرد اكتشاف التلف؛ بل يفحص الخبير طريقة تقييم المخزون، وإجراءات الجرد التي نفذها المراجع، والتنبيهات التي استلمها، وما إذا كان المستثمر اعتمد فعلاً على التقرير عند تحديد السعر. وقد تتوزع المسؤولية بين المدير الذي قدم المعلومات والمراجع الذي قصر في الاختبار، بحسب الأدلة والسببية.
أخطاء تضعف الملف
- اعتبار كل خسارة لاحقة دليلاً على خطأ المراجعة.
- الخلط بين مسؤولية إعداد القوائم ومسؤولية مراجعتها.
- تقديم أرقام تعويض بلا أساس حسابي أو مستندات.
- إغفال خطاب الارتباط والفترة المالية محل المهمة.
- نشر الاتهامات أو المستندات السرية قبل حفظ الحقوق نظامياً.
- الانتظار حتى تضيع النسخ الإلكترونية أو تتغير الإدارة.
وتفيد مراجعة توزيع أدوار الإدارات والرقابة داخل الشركة في تحديد مصدر المعلومة ومسار اعتمادها. وعند تحول الخلاف إلى مطالبة قضائية، يساعد محامي القضايا التجارية أمام المحكمة في تنسيق الجانب القانوني مع الخبرة المحاسبية وصياغة الطلبات بحسب الصفة والضرر.
أسئلة شائعة
هل يضمن مراجع الحسابات خلو القوائم من أي خطأ؟
لا. المراجعة تقدم تأكيداً معقولاً وفق المعايير وليست ضماناً مطلقاً. المسؤولية تتطلب إثبات تقصير مهني محدد، لا مجرد ظهور خطأ أو خسارة بعد التقرير.
هل يمكن للشريك مطالبة المراجع مباشرة؟
تجيز المادة 20 مساءلته عن الضرر الذي يصيب الشركة أو الشركاء أو المساهمين أو الغير بسبب أخطائه، لكن قبول مطالبة معينة يتوقف على الصفة والضرر المباشر والسببية والمستندات.
هل عزل المراجع يسقط حق التعويض؟
لا. العزل إجراء لحماية العمل اللاحق، ولا يمحو خطأ سابقاً أو تعويضاً محتملاً. ويجب تنفيذ العزل والتعيين وفق نظام الشركات والوثائق المنظمة للشركة.
هل تكفي الشكوى لدى الهيئة للحصول على المبلغ؟
الشكوى المهنية تستهدف فحص الالتزام المهني وتوقيع الجزاء أو التدبير عند ثبوت المخالفة. أما التعويض فيحتاج إلى مطالبة تثبت الضرر والسببية أمام الجهة المختصة.
ماذا لو منعت الإدارة المراجع من الاطلاع؟
يلزمه توثيق العائق والتصرف وفق المادة 20، بما في ذلك إبلاغ الإدارة وطلب دعوة الشركاء أو المساهمين عند استمرار المنع. إصدار رأي غير متناسب مع قيد جوهري قد يصبح نقطة مركزية في النزاع.
الخلاصة العملية
قضية مسؤولية مراجع الحسابات لا تُبنى على خيبة المستثمر، بل على مقارنة دقيقة بين الواجب المهني والعمل المنفذ، ثم إثبات ضرر نتج عنه. ابدأ بحفظ التقرير وخطاب الارتباط والقوائم والمحاضر، وافصل خطأ الإدارة عن خطأ المراجع، وحدد من اتخذ القرار اعتماداً على التقرير. بعد ذلك اختر بين المعالجة الداخلية، والشكوى المهنية، والعزل، ودعوى التعويض؛ فقد تجتمع بعض هذه المسارات من دون أن يحل أحدها محل الآخر.
تنبيه: هذا المحتوى معلوماتي عام ولا يغني عن الاستشارة القانونية والمحاسبية الخاصة؛ إذ تتغير النتيجة بحسب شكل الشركة، ونطاق مهمة المراجع، والمعايير المطبقة، وصفة المتضرر، والمستندات المتاحة.