قد يسدد العميل كامل المديونية، ويحصل على مخالصة، ثم يفاجأ عند طلب تمويل جديد بأن التقرير الائتماني ما زال يعرض الحساب متعثراً أو مفتوحاً أو برصيد غير صحيح. هنا لا تكون المشكلة في مجرد ظهور تاريخ سابق للتأخر، بل في عدم تحديث الحالة الراهنة أو وجود بيانات غير دقيقة. ويؤثر الفرق بين الأمرين في نوع الطلب الذي ينبغي تقديمه: فالسداد لا يمحو تلقائياً الوقائع الصحيحة السابقة، لكنه يوجب أن تعكس البيانات التسوية وحالة الحساب بصورة صحيحة.
يوضح هذا الدليل متى يحق للمستهلك الاعتراض على تقرير سمة بعد السداد، وما المستندات المفيدة، وكيف ينتقل النزاع إلى اللجنة المختصة والتعويض. وقد يكون مصدر البيان بنكاً أو شركة تمويل عضواً في نظام المعلومات الائتمانية.
هل يختفي التعثر من تقرير سمة فور السداد؟
الجواب المختصر: لا يلزم أن يختفي التاريخ السلبي الصحيح فوراً، لكن يجب تحديث وضع المديونية. فالمادة الخامسة من نظام المعلومات الائتمانية تحمل العضو مسؤولية صحة المعلومات وتحديثها. كما تعد المادة الثانية عشرة، الفقرة الخامسة، التأخر في التحديث عن المواعيد المحددة أو عدم تصحيح الخطأ فور اكتشافه مخالفة نظامية.
أما المادة السابعة عشرة من اللائحة التنفيذية فتجيز الاحتفاظ بالمعلومات السلبية مدة أقصاها خمس سنوات من تاريخ تسوية المديونية أو حل النزاع، مع استثناءات تمتد إلى عشر سنوات لحالات الإفلاس والإعسار والتزامات الزكاة والضريبة المتأخرة، وتبقى الدعاوى القضائية القائمة حتى تسويتها. لذلك فإن الطلب الصحيح غالباً ليس «حذف كل تاريخ للتأخر»، وإنما إثبات السداد وتصحيح الرصيد وحالة الحساب وتاريخ التسوية، أو حذف المعلومة إذا كانت غير صحيحة أصلاً.
ما الأساس النظامي للاعتراض على التقرير الائتماني؟
تقرر المادة التاسعة من النظام حقوقاً مباشرة للمستهلك. فالفقرة الخامسة تتيح إضافة وجهة نظره، والسادسة تمنحه طلب تصحيح الخطأ بالمستندات، والسابعة تفتح طريق الشكوى إلى اللجنة إذا لم تُصحح المعلومة أو طُلب السجل لسبب غير مشروع. ويجب تحديد الحقل محل الاعتراض والبيان الصحيح المطلوب.
وتفصل المواد 46 إلى 52 من اللائحة التنفيذية لنظام المعلومات الائتمانية إجراءات الاعتراض. فالمادة 46 تجيز الاعتراض في أي وقت بسبب عدم صحة المعلومة أو عدم تحديثها أو عدم اكتمالها أو انتهاء مدة حفظها، وتوجب التحقيق دون مقابل خلال ثلاثين يوم عمل. كما تلزم المادة 20 العضو بتحديث معلومات المستهلك دورياً بحد أدنى مرة واحدة في الأسبوع، وبإرسال معلومات صحيحة وكاملة، وتصحيح أو حذف الأخطاء التي تحتويها.
المدد الإجرائية التي ينبغي متابعتها
بموجب المادة 47، تُشعر شركة المعلومات الائتمانية العضو مصدر البيان خلال خمسة أيام عمل من الاعتراض، ويمنح العضو مدة لا تزيد على عشرة أيام عمل للرد. ثم تتخذ الشركة قرارها خلال سبعة أيام عمل من استلام الرد أو انتهاء مهلة العضو. وإذا ثبتت صحة الاعتراض كلياً أو جزئياً، أو تعذر التحقق من المعلومة، يتم الحذف أو التعديل خلال يومي عمل من القرار. وتلزم المادة 48 الشركة بإبلاغ المعترض بالإجراءات خلال عشرة أيام عمل من تقديم الاعتراض، وبالنتيجة خلال خمسة أيام عمل من القرار.
متى يكون التقرير غير محدث بعد السداد؟
تظهر المشكلة كرصيد مستحق رغم السداد، أو حساب «نشط» بعد إغلاقه، أو تاريخ تسوية غير صحيح، أو مديونية لا تخص صاحب الهوية. في الحالة الأخيرة قد ترتبط بـانتحال الهوية لفتح حساب أو الحصول على تمويل، ويصبح إثبات عدم وجود العلاقة التعاقدية محورياً.
ومن المهم أيضاً مراجعة مصدر المعلومة. فإذا كان الاعتراض على مبلغ محصل أو تسوية مع جهة تحصيل، فقد يفيد فهم حدود عمل شركات تحصيل الديون في السعودية. أما إذا نشأ الخلل بالتزامن مع بلاغ احتيال أو قيود مصرفية، فتختلف الوقائع عن إجراءات الاعتراض على تجميد الحساب البنكي ولا ينبغي خلط الملفين.
جدول يحدد الطلب المناسب لكل حالة
| الحالة الظاهرة في التقرير | المستند الأهم | الطلب الأنسب | ملاحظة عملية |
|---|---|---|---|
| الرصيد قائم رغم السداد الكامل | إيصال السداد والمخالصة | تحديث الرصيد إلى صفر وإثبات التسوية | حدّد رقم العقد وتاريخ السداد |
| الحساب مفتوح بعد الإغلاق | خطاب إخلاء الطرف أو إغلاق الحساب | تصحيح حالة الحساب وتاريخ الإغلاق | لا تطلب حذف تاريخ صحيح دون مسوغ |
| تأخر منسوب إليك بالخطأ | كشف حساب وجدول أقساط | حذف أو تعديل واقعة التأخر | اربط كل دفعة بتاريخ استحقاقها |
| تمويل لا تعرفه | بلاغ انتحال ومستندات الهوية | إثبات النزاع والتحقق من أصل العلاقة | اطلب نسخة العقد ووسيلة التحقق |
| معلومة تجاوزت مدة الحفظ | تقرير قديم وحديث وإثبات التسوية | حذف المعلومة المنتهية نظاماً | تحقق من الاستثناءات الواردة بالمادة 17 |
كيف تقدم اعتراضاً قوياً على تقرير سمة؟
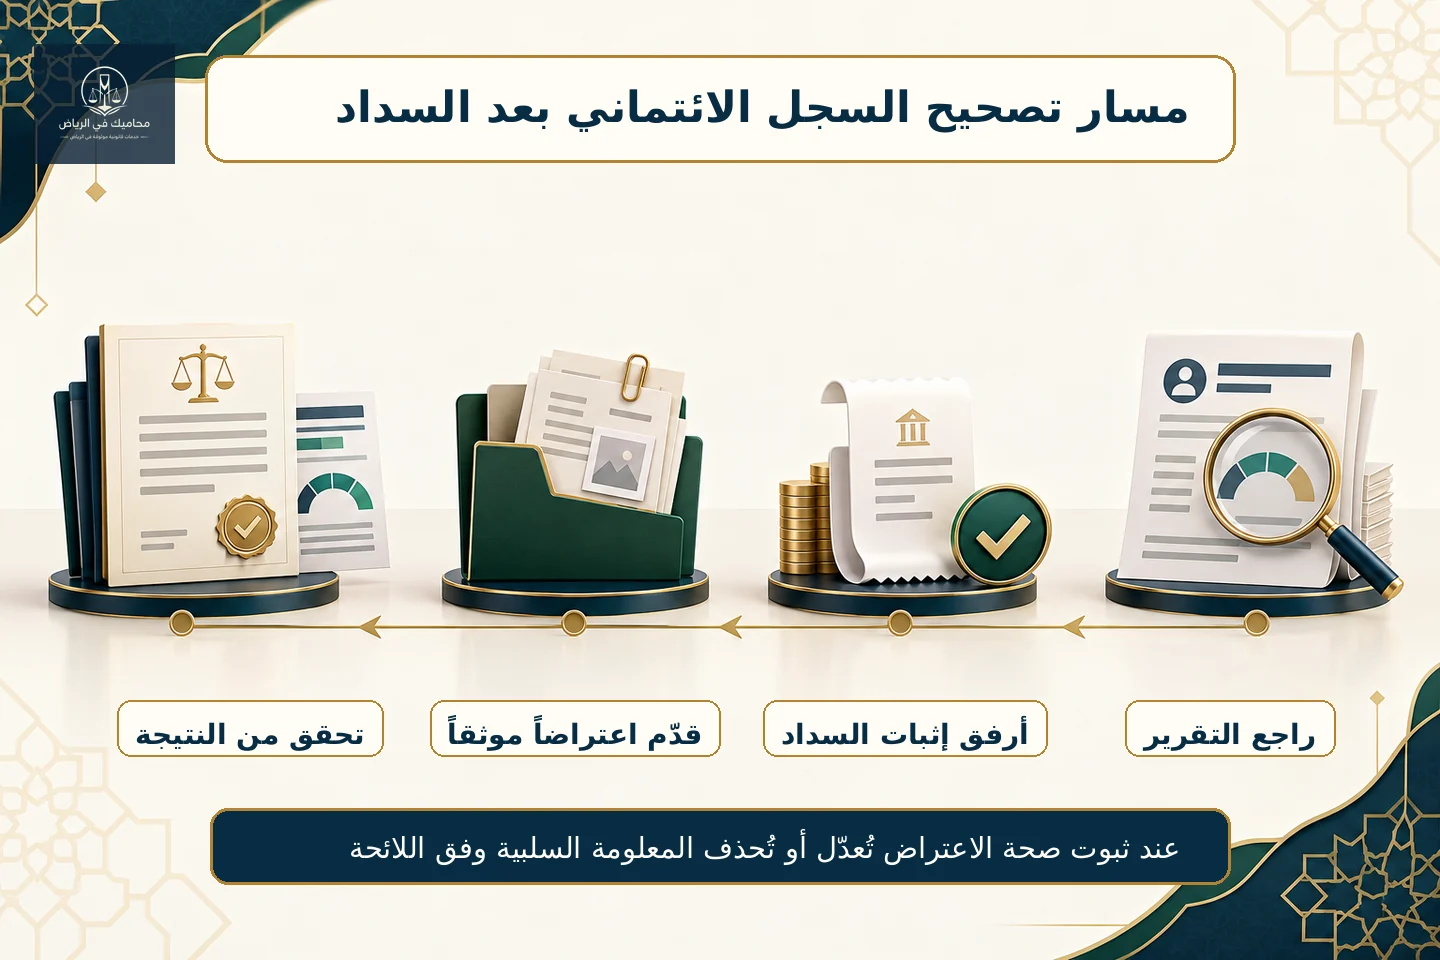
1. احصل على نسخة حديثة وحدد الخطأ بدقة
احتفظ بنسخة كاملة مؤرخة من التقرير، ولا تكتفِ بصورة شاشة مبتورة. عيّن اسم الجهة المبلغة، ورقم المنتج أو العقد، والرصيد، والحالة، وتاريخ آخر تحديث. المادة التاسعة تمنح المستهلك حق الحصول على سجله وفق ضوابط النظام، كما تمنحه نسخة مجانية في حالات محددة، ومنها رفض التعامل الائتماني وفق الفقرة الثالثة.
2. اجمع مستندات تربط السداد بالحساب نفسه
أفضل ملف يجمع عقد التمويل أو رقم الحساب، وكشف المدفوعات، وإيصال السداد النهائي، وخطاب المخالصة، والمراسلات مع الجهة. وتفيد مراجعة ترتيب المشفوعات والمرفقات في القضايا في تسمية المستندات وربطها بالوقائع. وإذا كان إثبات التسوية في رسائل إلكترونية، فاحفظ المحادثة كاملة؛ ويمكن الرجوع إلى شرح حجية محادثات واتساب في إثبات الدين والعقد لفهم قيمة السياق وسلامة نسبة الرسائل.
3. صغ طلبك على هيئة خطأ ونتيجة مطلوبة
الصياغة الفعالة تكون محددة: «يظهر العقد رقم (…) برصيد (…) وحالة متعثر، بينما سدد كامل المبلغ بتاريخ (…) وفق المرفق؛ أطلب تحديث الرصيد وحالة الحساب وتاريخ التسوية». تجنب سرد خلافات طويلة لا تغير الحقل المعترض عليه. اطلب رقم الاعتراض، وتاريخ استلامه، واحتفظ بكل إشعار ونتيجة مكتوبة.
4. تابع الاعتراض ولا تبدأ من جديد كل مرة
اربط أي متابعة برقم الاعتراض الأصلي. فإذا صدر قرار بالتصحيح، احصل على تقرير جديد وتحقق من الحقول كافة. المادة 50 من اللائحة توجب عند إلغاء المعلومة أو تعديلها إشعار الجهات التي يحددها المعترض ممن حصلت على سجله خلال السنة السابقة، إضافة إلى شركات المعلومات الائتمانية المرخصة المرتبطة. هذا الطلب مفيد إذا رفض ممول حديث طلبك اعتماداً على البيانات القديمة.
ماذا تفعل إذا رُفض الاعتراض؟
إذا لم يسوِّ التحقيق النزاع، تجيز المادة 49 أن يشار إلى الاعتراض في السجل اللاحق، وأن يدرج ملخص وجهة نظر المعترض بناء على طلبه، وأن تُشعر جهة يحددها حصلت على التقرير خلال السنة السابقة. ثم تمنح المادة 52 المستهلك حق التقدم إلى اللجنة المختصة إذا رُفض اعتراضه.
توضح صفحة لجنة النظر في مخالفات نظام المعلومات الائتمانية أن إثبات تقديم اعتراض سابق لدى شركة المعلومات الائتمانية ورفضه شرط شكلي لقبول الدعوى، وتذكر ضمن المستندات لائحة الدعوى والهوية والعقد وملحقاته والوكالة إن وجدت ورقم الاعتراض ونتيجته. لذلك لا تتجاوز مرحلة الاعتراض الأول، ولا ترفع دعوى بموضوع مختلف عن الاعتراض المرفق.
عند إعداد الطلبات، ميّز بين إلزام الجهة بتصحيح البيان وبين المطالبة المالية. وقد يساعد الاطلاع على دور محامي منازعات لجان تسوية المخالفات في فهم الاختصاص وترتيب الوقائع. والمادة 14 من النظام تجعل اللجنة مختصة بالمخالفات والنزاعات بين المستهلك والأعضاء والشركات، مع جواز التظلم من قرارها أمام ديوان المظالم خلال ستين يوماً من الإبلاغ.
هل يمكن طلب التعويض عن ضرر التقرير الخاطئ؟
المادة الخامسة عشرة من النظام تقرر أنه إذا لحق ضرر نتيجة مخالفة منصوص عليها، فيجوز بعد صدور قرار من اللجنة اللجوء إلى الجهة القضائية المختصة للمطالبة بالتعويض. وهذا ترتيب مهم: اللجنة تفصل في مخالفة نظام المعلومات الائتمانية، بينما التعويض لا تطلبه منها بحسب إرشاداتها المنشورة.
لا يكفي مجرد وجود خطأ للمطالبة بمبلغ تقديري. يلزم عادة إثبات الخطأ أو المخالفة، والضرر المحقق، والعلاقة السببية. ومن أمثلة الأدلة: خطاب رفض تمويل يذكر التقرير سبباً، عرض تمويلي فقد صلاحيته، تكلفة إضافية موثقة، أو مراسلات تبين استمرار أثر المعلومة بعد طلب التصحيح. ويمكن الاستفادة من مبادئ المسؤولية التقصيرية في القضاء السعودي لفهم أركان الخطأ والضرر والسببية، دون افتراض أن كل اعتراض مقبول ينتج عنه تعويض تلقائي.
مثال عملي مختصر
سدد عميل تمويلاً استهلاكياً في 3 أغسطس، وتسلم مخالصة، لكن تقريره الصادر في 20 أغسطس أظهر رصيداً قائماً وحالة تعثر. يبدأ الملف بالتقرير المؤرخ، والمخالصة، وإثبات تحويل مبلغ السداد، ورقم العقد. يقدم اعتراضاً يطلب فيه تحديداً تصفير الرصيد وإثبات تاريخ التسوية، ثم يحفظ رقم الاعتراض والرد. إذا عُدل التقرير تنتهي المشكلة الفنية، أما إذا رُفض الاعتراض رغم تطابق المستندات فيحتفظ بالرفض لرفع الدعوى أمام اللجنة. وإذا تسبب البيان الخاطئ لاحقاً في ضرر مالي موثق، يقيّم بعد قرار اللجنة طريق التعويض الملائم.
أما إذا كانت الواقعة مرتبطة بتحويل احتيالي أو التزام نشأ عن عملية لم يقم بها العميل، فلا ينبغي وصفها بأنها «سداد متأخر» فقط. يمكن عندئذ مراجعة خطوات استرداد مبلغ حُوّل إلى محتال إلكتروني بالتوازي مع الاعتراض الائتماني، لأن البلاغ الجنائي واسترداد الأموال وتصحيح السجل مسارات مترابطة لكنها ليست إجراءً واحداً.
أسئلة شائعة
كم يستغرق الاعتراض على تقرير سمة؟
المادة 46 من اللائحة توجب التحقيق دون مقابل خلال ثلاثين يوم عمل. وداخل هذه المدة توجد مراحل تفصيلية في المادتين 47 و48 لإشعار العضو، واستلام رده، واتخاذ القرار، وإبلاغ المعترض. احسب المدة من تاريخ تقديم الاعتراض المثبت، لا من أول اتصال غير موثق.
هل يحق لي حذف التعثر بعد السداد مباشرة؟
ليس لمجرد السداد. يجوز الاحتفاظ بالمعلومة السلبية الصحيحة وفق المادة 17، لكن يجب أن تظهر التسوية والرصيد والحالة بصورة صحيحة. الحذف يطلب عندما تكون المعلومة خاطئة أو يتعذر التحقق منها أو تنتهي مدة حفظها النظامية.
هل أراجع البنك أم سمة؟
ابدأ بتحديد مصدر البيان، وقدم الاعتراض عبر شركة المعلومات الائتمانية بالطريقة المعتمدة، مع مخاطبة البنك أو شركة التمويل لتزويدك بالمخالصة وتصحيح بياناتها. الشركة تحقق في الاعتراض، والعضو مسؤول عن صحة المعلومة وتحديثها.
هل تؤدي المخالصة وحدها إلى كسب النزاع؟
المخالصة دليل قوي على التسوية، لكنها يجب أن ترتبط بوضوح بالعقد أو الحساب محل التقرير. وقد تحتاج إلى كشف المدفوعات أو خطاب إغلاق الحساب إذا كان النزاع على التاريخ أو الرصيد أو نوع المنتج.
متى أنتقل إلى اللجنة المختصة؟
بعد تقديم اعتراض في الموضوع ذاته وصدور رفض يمكن إثباته. فإثبات الاعتراض ونتيجته شرط لقبول الدعوى بحسب لائحة إجراءات اللجنة وإرشادات الخدمة.
خلاصة عملية
ابدأ بنسخة حديثة من التقرير، وحدد الخطأ في حقل واضح، واربطه بعقد وإثبات سداد ومخالصة. اطلب تحديث الرصيد والحالة وتاريخ التسوية بدلاً من طلب حذف عام لا يراعي مدة الحفظ. تابع المدد، واحفظ رقم الاعتراض والنتيجة، ثم تحقق من التقرير المعدل. وإذا رُفض الاعتراض، جهز الملف نفسه للجنة دون تغيير موضوعه، وافصل بين طلب التصحيح وبين دعوى التعويض التي تتطلب قرار اللجنة وإثبات ضرر وعلاقة سببية.