
قد تصل رسالة رفض مطالبة تأمين المركبة بعد أن يكون المتضرر قد أصلح سيارته أو تعطلت مصالحه أيامًا، فيظن أن عبارة «الحادث غير مغطى» تنهي الموضوع. عمليًا، لا يكفي هذا الوصف وحده: يجب تحديد نوع الوثيقة، وصفة المطالب، وسبب الرفض، وما إذا كان السبب استثناءً حقيقيًا من التغطية أم مخالفة تتيح للشركة الرجوع على المؤمن له بعد تعويض الطرف الثالث. راجعنا لهذا الدليل النصوص الرسمية المتاحة في 1 نوفمبر 2026، وهو يشرح كيف تتعامل مع رفض شركة التأمين تعويض حادث مركبة في السعودية بطريقة مرتبة، من قراءة خطاب الرفض حتى الشكوى والدعوى.
ماذا يعني رفض مطالبة تأمين المركبة؟
الرفض قد يكون كليًا، وقد يكون جزئيًا عندما تقبل الشركة أصل المسؤولية لكنها تستبعد جزءًا من الإصلاح أو تخفض مبلغ التعويض. وقد يكون مؤقتًا في حقيقته بسبب نقص مستند لازم، رغم أن الرسالة صيغت بطريقة توحي بالرفض النهائي. لذلك ابدأ بفصل ثلاثة أسئلة: هل أنت الطرف الثالث المتضرر أم المؤمن له؟ هل المطالبة تحت التأمين الإلزامي أم الشامل؟ وهل استند القرار إلى بند محدد من الوثيقة أم إلى نقص في الإثبات؟
التأمين الإلزامي يركز على مسؤولية المركبة تجاه الغير، ولا يعوض المؤمن له تلقائيًا عن تلف مركبته. أما التأمين الشامل فيحكمه عقده وحدوده وتحملاته وإضافاته. وإذا كان النزاع في حقيقته عن عيب سابق في مركبة اشتريتها، فالمسار قد يكون مختلفًا عن حادث الطريق؛ يوضح دليل العيب الخفي في السيارة المستعملة هذا الفارق. كذلك لا تخلط بين مطالبة التعويض التأميني وبين الحق العام الناشئ عن سلوك مروري مجرّم؛ راجع شرح الحق العام في الحوادث المرورية عند وجود إصابة جسيمة أو شبهة جنائية.
الأساس النظامي لحق الطرف الثالث
تنص المادة الثالثة من الوثيقة الموحدة للتأمين الإلزامي على المركبات على التزام شركة التأمين بتعويض الطرف الثالث عن الأضرار الجسمانية والمادية والمصاريف التي يغطيها العقد بسبب حادث وقع داخل المملكة، ما لم ينطبق استثناء معتبر. الأثر العملي هو أن المطالبة تبدأ بإثبات الحادث والمسؤولية والضرر والعلاقة بينهما، لا بمجرد إبراز وثيقة التأمين.
الاستثناء يختلف عن حق الرجوع
المادة السادسة تتناول حالات مستثناة من التغطية، ومنها أضرار لا تدخل أصلًا في نطاق تأمين المسؤولية الإلزامي، مثل الضرر اللاحق بمركبة المؤمن له نفسها. أما المادة الخامسة فتتناول حالات تلتزم فيها الشركة بتعويض الطرف الثالث، ثم يكون لها حق الرجوع على المؤمن له أو السائق أو المسؤول بحسب الحالة. وتؤكد الأحكام العامة للوثيقة أن مخالفة المؤمن له أو السائق لا يجوز دائمًا الاحتجاج بها على الطرف الثالث؛ فقد تدفع الشركة للمتضرر ثم تطالب المسؤول بما دفعته.
هذه التفرقة حاسمة. فإذا قيل لك إن السائق خالف شرطًا، اطلب بيان ما إذا كانت الشركة تعد الواقعة استثناءً من المادة السادسة، أم حالة رجوع بعد الدفع وفق المادة الخامسة. ولا تفترض أن كل مخالفة تسقط حق الغير. كما أن حق الرجوع التأميني ليس هو ذاته حوالة الحق في نظام المعاملات المدنية؛ مصدره هنا الوثيقة والنظام والواقعة التأمينية، لا اتفاق نقل الحق وحده.
مقارنة أسباب الرفض وما يترتب عليها
| الوضع | معناه العملي | ما الذي تطلبه؟ | الخطوة التالية |
|---|---|---|---|
| نقص مستند | الملف غير مكتمل ولم يبدأ بعض المدد النهائية | قائمة مكتوبة بالمستندات الناقصة وسبب لزومها | استكمالها مع إثبات التاريخ |
| استثناء من التغطية | الشركة تقول إن الضرر خارج نطاق الوثيقة | رقم البند والوقائع التي تحقق الاستثناء | مقارنة السبب بالمادة السادسة والعقد |
| حالة رجوع | قد تعوض الشركة الغير ثم ترجع على المسؤول | تحديد سند الرجوع وصفة المطالب | الاعتراض إذا استُخدمت الحالة لحرمان الغير |
| خلاف على التقدير | قبول المسؤولية مع نزاع في قيمة الضرر | طريقة الحساب والتقارير والفواتير المستبعدة | تقرير فني وطلب بالفارق المحدد |
| خلاف على السببية | القول إن الضرر قديم أو لا ينتج عن الحادث | المستند الفني والصور التي بُني عليها القرار | ربط كل بند ضرر بالحادث |
مدد معالجة المطالبة وفق المادة السابعة
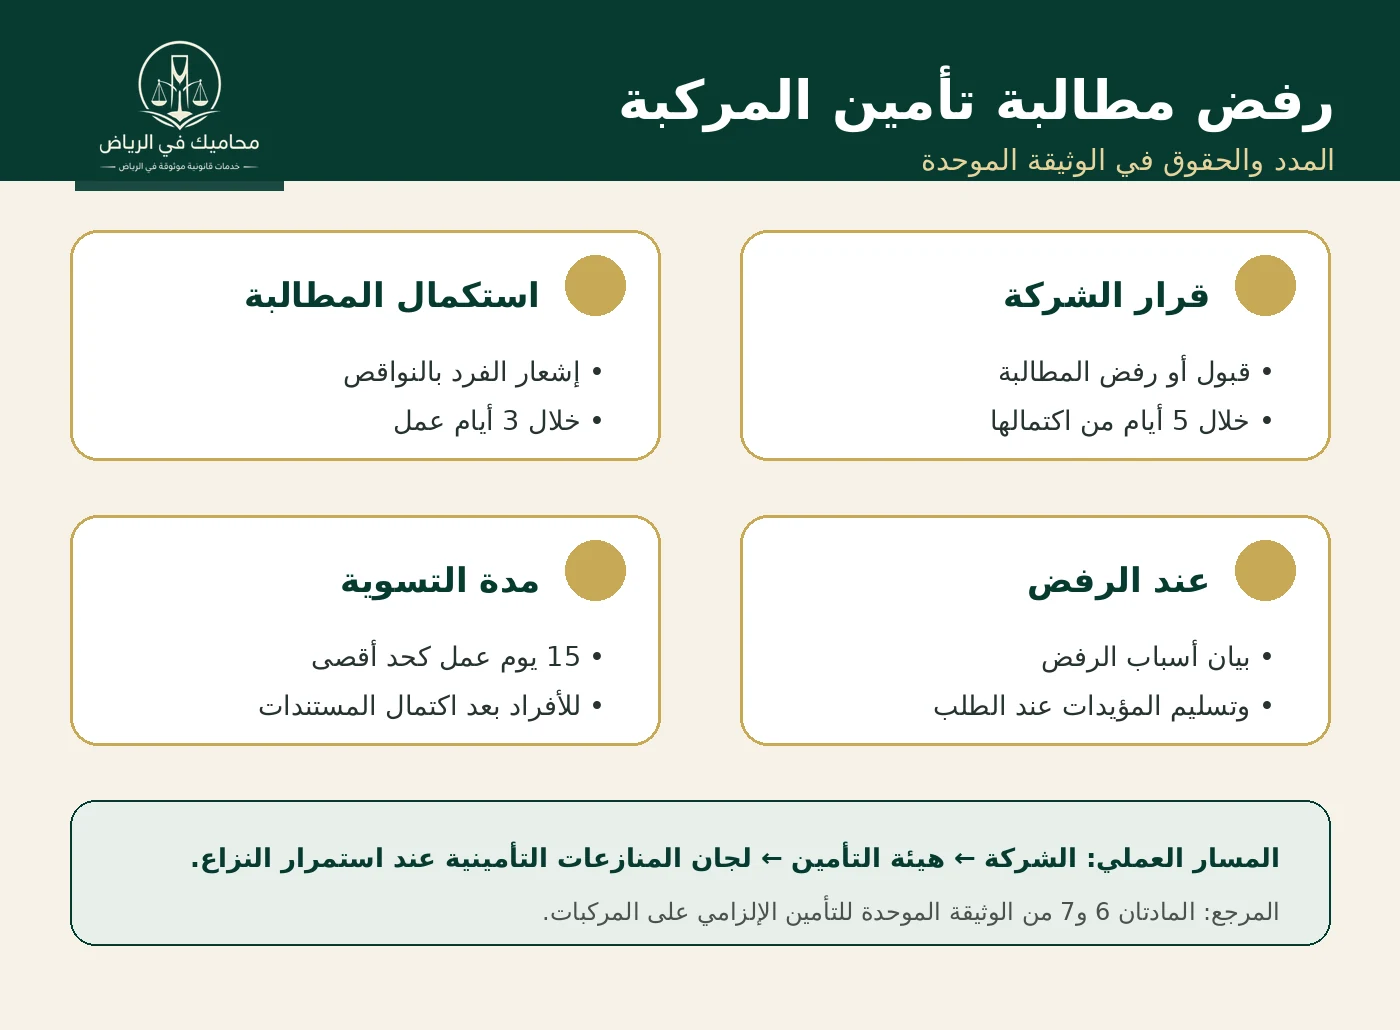
المادة السابعة من الوثيقة الموحدة تضع التزامات إجرائية واضحة. إذا كانت مستندات مطالبة الفرد ناقصة، على الشركة إشعاره بالنواقص خلال ثلاثة أيام عمل، وترتفع المدة إلى تسعة أيام عمل للشخص الاعتباري. وبعد استلام المطالبة مكتملة المستندات يجب إشعار المطالب بقبولها أو رفضها خلال خمسة أيام عمل.
إذا قُبلت المطالبة كليًا أو جزئيًا، فعلى الشركة بيان مبلغ التعويض وطريقة احتسابه، وتسوية مطالبة الفرد خلال مدة لا تتجاوز خمسة عشر يوم عمل من اكتمال المستندات، وخلال خمسة وأربعين يوم عمل للشخص الاعتباري. وعند الرفض الكلي أو الجزئي يجب تقديم الأسباب، وإبلاغ المطالب بحقه في الشكوى أو إقامة الدعوى أمام اللجان، وتزويده بالمستندات المؤيدة للقرار عند طلبها.
لا تحسب المدة من تاريخ الحادث تلقائيًا؛ سجّل تاريخ اكتمال الملف. احتفظ بإيصال التسليم، ورقم المطالبة، ورسالة النواقص، وأي رفع للوثائق على المنصة. وإذا تأخرت الشركة دون مسوغ نظامي، تجيز الوثيقة للمطالب الشكوى أو اللجوء إلى اللجنة والمطالبة بالمصاريف الناتجة عن تعذر الانتفاع بسبب التأخير، لكن هذه المصاريف تحتاج إلى إثبات فعلي وعلاقة سببية، وليست مبلغًا مضمونًا.
كيف تراجع خطاب الرفض قبل الاعتراض؟
1. طابق صفة المطالب ونوع الوثيقة
تأكد من أنك تطالب بصفتك الصحيحة: مالكًا متضررًا، أو سائقًا مفوضًا، أو وارثًا، أو منشأة مالكة للمركبة. ثم اقرأ جدول الوثيقة وتاريخ سريانها ونوع التغطية. مطالبة المؤمن له بإصلاح مركبته لا تتحول إلى مطالبة ضد التأمين الإلزامي لمجرد ثبوت خطأ الطرف الآخر المؤمن لدى شركة أخرى.
2. اطلب السبب المحدد والمستند المؤيد
لا تكتف بعبارة عامة مثل «مخالفة شروط الوثيقة». اطلب رقم المادة أو البند، ونسخة تقرير الحادث أو التقدير أو المستند الفني الذي بُني عليه القرار، وطريقة حساب الجزء المقبول والمرفوض. ثم اكتب اعتراضك على نقاط: الواقعة، النص الذي استندت إليه الشركة، سبب عدم انطباقه، والطلب المالي أو الإجرائي المحدد.
3. كوّن ملفًا زمنيًا واحدًا
اجمع وثيقة التأمين، تقرير الحادث ونسبة المسؤولية، صور المركبة، التقدير، الفواتير، الهوية والاستمارة، رقم الحساب، مراسلات الشركة، وخطاب الرفض. احفظ النسخ الأصلية، وصدّر رسائل البريد والمنصة بصيغة تظهر التاريخ والمرسل. ويمكن الاستفادة من مبادئ تنظيم الأدلة الرقمية ومحادثات واتساب لحفظ الرسائل دون قص أو تعديل، مع بقاء المستند الرسمي والتقرير الفني أهم بحسب موضوع النزاع.
خطوات الاعتراض والشكوى والدعوى
أولًا: اعتراض مكتوب إلى شركة التأمين
قدّم اعتراضًا من خلال قناة الشركة المعتمدة، وأشر إلى رقم المطالبة وتاريخ اكتمالها وخطاب الرفض. لا تكتب سردًا طويلًا بلا طلب؛ اطلب إلغاء الرفض، أو دفع مبلغ محدد، أو إعادة التقدير، أو تسليم المستند المؤيد. إذا كان النزاع ماليًا، رتّب أصل المبلغ والفواتير والمصاريف كل بند على حدة، كما تُرتب المطالبة المالية وأدلتها.
ثانيًا: شكوى إلى هيئة التأمين
إذا لم تُحل الشكوى مع الشركة، استخدم خدمة الشكوى ضد شركة تأمين لدى هيئة التأمين. جهّز رقم الشكوى السابقة لدى الشركة، وخطاب الرفض، والمرفقات المؤيدة. دور الشكوى الرقابية مهم في فحص التزام الشركة بالإجراءات، لكنه لا يغني عند استمرار النزاع عن المطالبة القضائية المختصة.
ثالثًا: الدعوى أمام لجان المنازعات التأمينية
تقضي المادة العشرون من نظام مراقبة شركات التأمين التعاوني باختصاص اللجان الابتدائية بالمنازعات الناشئة عن عقود التأمين، ومنها نزاع الشركة مع العميل أو المستفيد، ومنازعات الحلول والرجوع ذات الصلة. وتختص اللجنة الاستئنافية بنظر الاعتراضات، وتكون قراراتها نهائية وفق النظام.
في صحيفة الدعوى عرّف الأطراف والوثيقة والحادث، ثم اذكر تاريخ المطالبة واكتمالها والقرار والاعتراض، وبعدها صغ الطلبات بمبالغ محددة واربط كل طلب بمستنده. اللجان التأمينية هي الجهة المتخصصة هنا؛ ولا يكفي الاطلاع على دليل عام عن لجان الفصل في المخالفات والمنازعات دون التأكد من اختصاص اللجنة التأمينية بالذات.
مثال عملي: رفض بسبب مخالفة السائق
افترض أن مركبة «أ» صدمت مركبة «ب»، وثبتت مسؤولية سائق «أ». رفضت شركة تأمين «أ» مطالبة مالك «ب» بحجة أن السائق خالف التزامًا واردًا في الوثيقة. لا يقبل مالك «ب» النتيجة مباشرة؛ يطلب تحديد النص: هل الواقعة استثناء يحجب أصل التغطية وفق المادة السادسة، أم حالة من حالات الرجوع في المادة الخامسة؟ إذا كانت حالة رجوع، فالأصل العملي أن يُبحث حق الطرف الثالث في التعويض مستقلًا عن رجوع الشركة لاحقًا على المسؤول.
أما إذا كان الخلاف في جزء من الإصلاح، فيقارن مالك «ب» صور ما قبل الحادث إن وجدت، وتقرير التقدير، وبنود الفاتورة، ويشرح لماذا يرتبط الجزء المتنازع عليه بالاصطدام. الطلب الأقوى ليس «أريد كامل حقي» فقط، بل جدول يبين البند والقيمة ودليل السببية ورد الشركة عليه.
أخطاء تضعف مطالبة التأمين
- إصلاح المركبة قبل توثيق الضرر أو إتاحة المعاينة، ما لم توجد ضرورة موثقة.
- إرسال المستندات عبر قنوات متفرقة دون إثبات اكتمال الملف.
- الخلط بين تعويض الطرف الثالث وإصلاح مركبة المؤمن له تحت التغطية الشاملة.
- الاعتراض على النتيجة دون مناقشة سبب الرفض أو بند الوثيقة.
- المطالبة بتعويضات تبعية بلا فواتير أو إثبات مدة التعطل والسبب.
- ترك المراسلات الرقمية دون حفظ نسخة كاملة قابلة للتقديم.
عند تشعب الوقائع أو ارتفاع قيمة الضرر، تساعد مراجعة الملف ضمن الخدمات القانونية المتخصصة على تحديد الصفة والطلبات والمستندات قبل رفع الدعوى. ويمكن كذلك الرجوع إلى دليل تنظيم شكوى حقوق المستهلك لفهم أهمية التسلسل الزمني والطلب الواضح، مع مراعاة أن منازعة التأمين لها جهتها ونصوصها الخاصة.
أسئلة شائعة عن رفض شركة التأمين للتعويض
هل يحق للشركة رفض المطالبة بلا توضيح؟
لا. عند الرفض الكلي أو الجزئي تلزم المادة السابعة الشركة بتقديم الأسباب، وإبلاغ المطالب بحقه في الشكوى أو الدعوى، وتقديم المستندات المؤيدة للقرار إذا طلبها.
متى تبدأ مدة الخمسة عشر يوم عمل؟
تبدأ مطالبة الفرد من تاريخ اكتمال المستندات المطلوبة، لا من تاريخ الحادث وحده. لذلك إثبات تاريخ اكتمال الملف جوهري عند النزاع في التأخير.
هل مخالفة السائق تسقط حق الطرف الثالث دائمًا؟
لا. بعض الوقائع تمنح الشركة حق الرجوع بعد تعويض الطرف الثالث، بينما توجد استثناءات أخرى من أصل التغطية. يلزم فحص المادة الخامسة والمادة السادسة وسبب الرفض المحدد.
هل تكفي الشكوى لدى هيئة التأمين لاستلام المبلغ؟
قد تعالج الشكوى المخالفة أو تدفع إلى مراجعة القرار، لكنها لا تضمن النتيجة. إذا استمر النزاع في أصل الاستحقاق أو القيمة، يكون مسار لجان المنازعات التأمينية هو المسار القضائي المتخصص.
هل يمكن المطالبة بتكلفة سيارة بديلة أو تعطل الانتفاع؟
يمكن طلب المصاريف الناتجة عن التأخير غير المبرر إذا كانت ثابتة ومرتبطة به، لكن تقدير الاستحقاق يتوقف على الأدلة والسبب والمدة. احتفظ بالعقود والفواتير وما يثبت الحاجة الفعلية.
الخلاصة العملية
ابدأ بالحصول على خطاب رفض مفصل، وحدد صفتك ونوع الوثيقة، وفرّق بين الاستثناء وحق الرجوع، ثم أثبت اكتمال المستندات وتواريخ المعالجة. قدّم اعتراضًا محدد الطلب إلى الشركة، وصعّد الشكوى إلى هيئة التأمين عند عدم الحل، ثم ارفع الدعوى أمام اللجان المختصة إذا بقي الخلاف. قوة الملف تأتي من النص الصحيح والتسلسل الزمني والتقرير الفني والطلبات المحسوبة، لا من كثرة المراسلات.
تنبيه: هذا المحتوى معلومات قانونية عامة، ولا يغني عن استشارة قانونية خاصة تراعي وثيقة التأمين ووقائع الحادث ومستندات المطالبة ومواعيدها.