
وصلتك رسالة من هيئة الزكاة والضريبة والجمارك تفيد بإعادة احتساب ضريبة التصرفات العقارية لأن قيمة البيع المسجلة، في تقديرها، أقل من القيمة السوقية العادلة. قد يكون لديك عقد موثق وحوالات تثبت الثمن، لكن ذلك لا يعني أن تتجاهل القرار، ولا أن كل مطالبة إضافية صحيحة بالضرورة. تبدأ المعالجة بقراءة سبب القرار وتاريخ التبليغ، ثم مقارنة وصف العقار وظروف الصفقة بالمستندات والتقييمات. هنا نشرح متى يجوز للهيئة إعادة التقدير، وكيف تتظلم من القرار، ومتى تنتقل إلى الجهة القضائية المختصة، دون خلط هذا المسار بتصحيح بيانات التسجيل أو طلب استرداد ضريبة سبق دفعها.
متى تنشأ مشكلة تقدير ضريبة التصرفات العقارية؟
تفرض المادة الثانية من نظام ضريبة التصرفات العقارية ضريبة بنسبة 5% على التصرف العقاري، وتحسب على إجمالي القيمة المتفق عليها إذا كانت، وقت التصرف، ضمن حدود القيمة السوقية العادلة. لذلك ليست الفاتورة أو العقد وحدهما جواباً حاسماً إذا كان الثمن المعلن بعيداً عن واقع السوق؛ وفي المقابل لا يكفي متوسط سعر الحي لإثبات قيمة عقار بعينه. حالة المبنى، وموقعه الدقيق، والحقوق المرتبطة به، وتاريخ الصفقة كلها عناصر قد تغير التقييم.
إذا احتجت إلى أساس الموضوع قبل متابعة إجراءات التظلم، فاقرأ شرح ضريبة التصرفات العقارية عند البيع والهبة والتنازل. أما هذا المقال فيتناول قرار الهيئة بعد تسجيل التصرف: هل صحّ احتساب الزيادة؟ وما المستند الذي يرد على سببها؟
ما سلطة الهيئة في إعادة الاحتساب؟
تجيز المادة الثامنة من النظام للهيئة التحقق من القيمة المفصح عنها خلال مدة لا تتجاوز ثلاث سنوات من تاريخ التصرف، وإعادة احتساب الضريبة إذا ثبت أن القيمة دون حدود القيمة السوقية العادلة، وفق اللائحة. وتتناول المادة أيضاً التصرف غير محدد القيمة وغير الموثق أو غير المفصح عنه، مع أحكام خاصة لمواعيد المطالبة وبعض الاستثناءات. لا يجوز اختزال النص إلى عبارة «تسقط كل مطالبة بعد ثلاث سنوات»؛ فبداية المدة وصورة التصرف والإخلال بقيود الإعفاء قد تؤثر في النتيجة.
وتوضح المادة الثامنة من اللائحة التنفيذية لنظام ضريبة التصرفات العقارية حالات يبرز فيها الفحص، ومنها التعامل بين أشخاص مرتبطين، وتقسيم مقابل الصفقة بين العقار وأصول أخرى، والمقابل غير النقدي، أو غياب قيمة محددة. وللمتصرف أو المتصرف له، عند تحقق الهيئة من القيمة، تقديم تقييم صادر من مقيم معتمد. ليس التقرير ضماناً لقبول الاعتراض، لكنه قد يجعل النقاش حول خصائص العقار وتاريخ التقييم أكثر تحديداً.
قبل الاعتراض: افصل بين ثلاثة مسارات مختلفة
أحياناً تكون المشكلة إدخال مساحة خاطئة أو رقم صك غير صحيح، فيكون تصحيح بيانات التصرف هو المدخل المناسب. وأحياناً تكون البيانات صحيحة لكن قرار إعادة التقدير أو الغرامة محل خلاف، فتحتاج إلى تظلم من قرار الهيئة. وفي حالة ثالثة، تكون الضريبة قد سددت بالزيادة أو عن تصرف لم يكتمل، فيبرز طلب الاسترداد. قد تتجاور المسارات في ملف واحد، لكنها ليست طلباً واحداً، ولا يغني تصحيح خانة أو طلب رد مبلغ عن المحافظة على مهلة الاعتراض على قرار أُبلغت به.
| الوضع | السؤال الحاسم | الإجراء الأقرب | الدليل الأساسي |
|---|---|---|---|
| خطأ في بيانات التسجيل | هل الواقع الصحيح ثابت في الصك أو العقد؟ | طلب تصحيح البيانات وفق اللائحة | الصك والعقد وبيانات التسجيل |
| إعادة تقدير أو ربط أو غرامة | هل صدر قرار معلن من الهيئة؟ | التظلم من القرار ضمن المهلة | الإشعار وتقييم مؤرخ ومستندات الصفقة |
| مبلغ دُفع بالزيادة أو بالخطأ | هل نشأ حق مستقل في الرد؟ | طلب الاسترداد بضوابطه | إثبات السداد وسبب الزيادة أو عدم اكتمال التصرف |
للمزيد عن أثر المطالبة والغرامة عند عدم الدفع، راجع الفرق بين التأخر في سداد الضريبة والتهرب منها. لا تنقل وصف التهرب إلى نزاع تقييم حسن النية بلا فحص؛ فالمادة الرابعة عشرة من النظام تربط التهرب بقصد خاص وسلوك محدد، بينما الخلاف على القيمة قد يكون فنياً ومشروعاً.
كيف تبني تظلماً مقنعاً من تقدير الهيئة؟
اقرأ القرار قبل صياغة الرد
حدد رقم القرار، وتاريخ إبلاغك به، والقيمة التي أفصحت عنها، والقيمة التي اعتمدتها الهيئة، والفارق الضريبي، وأي غرامة مستقلة. اطلب بيان الأساس الذي قامت عليه إعادة التقدير إن لم يكن واضحاً، ثم افصل بين دفعك على أصل الضريبة ودفعك على الغرامة. قد تكون إحدى النقطتين صحيحة والأخرى قابلة للمناقشة. احتفظ بنسخة الإشعار الإلكترونية، لا بصورة شاشة تفتقد التاريخ أو رقم المرجع.
تنظم المادة الثانية عشرة من النظام إجراءات تسجيل التصرف وتصحيح بياناته وفحصه وإشعار القرارات في اللائحة. والتمييز بين المستندات الأصلية والمرفقات الداعمة مهم هنا؛ فمقال تنظيم المشفوعات وربط كل مستند بواقعة يشرح لماذا لا تكفي كثرة الأوراق إذا لم تدل على نقطة النزاع.
أثبت قيمة الصفقة وقتها، لا بسعر اليوم
اربط العقد المؤرخ بالحوالات البنكية، وسندات القبض، وأي إعلان بيع أو عرض شراء سابق، ثم فسّر الظروف غير المعتادة: عقار متضرر، حاجة إلى ترميم، نقص خدمات، قيد انتفاع، أو حصة شائعة لا تباع كعقار مستقل. إذا استندت إلى تقرير مقيم، فاسأل هل عاين العقار نفسه؟ وهل قدر القيمة في تاريخ التصرف لا بعد ارتفاع أسعار المنطقة؟ وهل بيّن عقارات المقارنة والفروق بينها؟ التقييم غير المسبب قد لا يعالج موطن الخلاف.
مثلاً، بيع مبنى يحتاج إلى إصلاحات جوهرية بثمن أقل من وحدات مجاورة مجددة لا يكفي تبريره بعبارة «حالته سيئة». قدم تقريراً فنياً مع تكلفة تقريبية مؤيدة بفواتير أو عروض، وتقييماً يراعي حالته عند البيع. ولو نشأ خلاف منفصل مع البائع بشأن حالته، فاقرأ موضوع العيوب الخفية بعد شراء العقار؛ فذلك مسار عقدي يختلف عن تقييم الوعاء الضريبي.
ناقش الإعفاء وصفة الأطراف بحذر
قد تبني الهيئة مطالبتها على عدم استيفاء إعفاء، لا على ارتفاع القيمة. تضم المادة الثالثة من النظام حالات إعفاء متعددة، منها قسمة التركة بشروطها، وبعض الهبات الموثقة، وصور معينة من التصرفات المؤسسية. لا تعمم حكماً من حالة إلى أخرى: بيع عقار موروث لطرف ثالث ليس هو قسمة التركة بين الورثة. عند وجود وريث قاصر أو إجراء توثيقي خاص، يفيد الاطلاع على ضوابط بيع عقار التركة مع وجود قاصر قبل ترتيب الصفقة ومستنداتها.
المواعيد: متى تتظلم ومتى تذهب للجهة القضائية؟
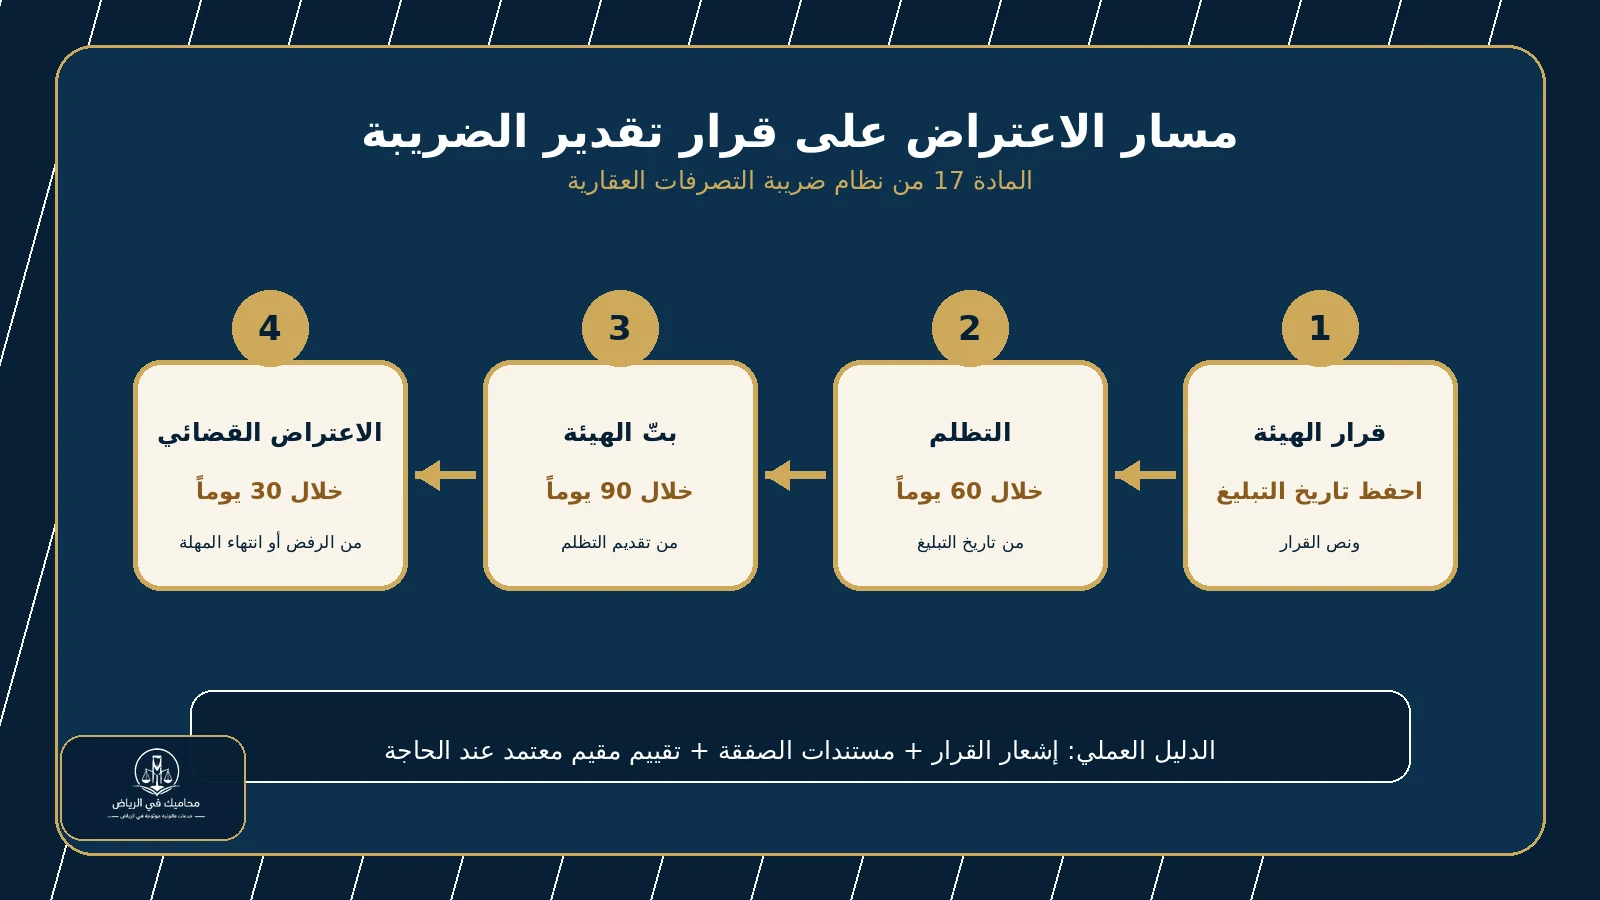
المادة السابعة عشرة من نظام ضريبة التصرفات العقارية هي حجر الأساس: يجوز لمن صدر في شأنه قرار من الهيئة استناداً إلى النظام واللائحة التظلم أمام الهيئة خلال ستين يوماً من تاريخ إبلاغه. وعلى الهيئة البت في التظلم خلال تسعين يوماً من تاريخ تقديمه. إذا رفضت التظلم، أو مرت التسعون يوماً دون بت، فللمتظلم الاعتراض أمام الجهة القضائية المختصة خلال ثلاثين يوماً من تاريخ إبلاغه بالرفض أو انقضاء مدة البت. ويصبح القرار قطعياً إن لم يُتظلم أو يُعترض عليه في المدد المقررة بحسب الحال.
أحالت المادة الثالثة عشرة من اللائحة التنفيذية القواعد والإجراءات التفصيلية للتظلم والاعتراض إلى قواعد عمل اللجان الزكوية والضريبية والجمركية. لذلك اقرأ إشعار القرار وطريقة تقديم الطلب ومتطلبات الملف بعناية. سجّل التاريخ الفعلي للإبلاغ، وتاريخ إيداع التظلم ورقمه، ولا تنتظر نهاية المهلة لتجميع الأدلة. وإذا كانت لديك مسائل ضريبية أخرى مع الهيئة، فصفحة خدمات التمثيل في المنازعات الزكوية والضريبية تبين طبيعة العمل المهني، دون أن تحل محل مراجعة اختصاص ملفك المحدد.
لا تفترض أن مجرد إرسال رسالة استفسار يساوي تظلماً مستوفياً، ولا أن المفاوضات الودية توقف الوقت. احتفظ بإثبات التقديم والردود، وافصل حجج الاختصاص والمدة عن حجج التقييم والإعفاء. إن اختلط تاريخ الإبلاغ بتاريخ إصدار القرار، فهذه نقطة يجب حسمها فوراً من سجل المنصة والإشعارات، لا بالتقدير الشخصي.
هل تدفع الضريبة بينما تتظلم؟ وما أثر الغرامة؟
التظلم ليس تصريحاً عاماً بتأخير السداد. تنص المادة الخامسة من النظام على سداد الضريبة في تاريخ التصرف مع استثناءات تحددها اللائحة، وتحدد المادة السابعة مسؤولية المتصرف، مع تضامن المتصرف له في حالات ثبوت تسببِه في عدم السداد. كما تفصل المادة الخامسة عشرة غرامات التأخير والتعديل والتهرب، ولكل حالة شروط مختلفة. راجع عناصر المطالبة وتاريخ استحقاقها قبل تقرير طريقة التعامل المالي؛ فقد يترتب على التأخير كلفة مستقلة عن صحة طعنك في القيمة.
وتجيز المادة الثالثة عشرة من اللائحة للهيئة، في ظروف محددة تشير إلى احتمال عدم سداد الضريبة محل التظلم، طلب ضمان نقدي أو بنكي وفق ضوابط يصدرها المجلس. لا يعني ذلك أن كل متظلم ملزم بالضمان. وإذا ظهرت شبهة إخفاء متعمد لثمن العقار، فلا تخلط بينها وبين نزاع تقييم تقني؛ تناولنا الفرق العام في شرح التهرب الضريبي وعقوباته.
إذا دفعت أكثر مما يجب: هل تطلب الاسترداد؟
تقرر المادة التاسعة من النظام رد الضريبة المسددة بالزيادة أو الخطأ، أو عن تصرف لم يكتمل، مع حالة ردها بعد إلغاء التصرف وفق شروط محددة. وتبين المادة التاسعة من اللائحة إجراءات الطلب ومواعيده؛ وهي تفرق بين طلب الاسترداد والاعتراض الجاري على أصل المبلغ. فإذا كان المبلغ المدفوع بالزيادة محل تظلم أو اعتراض، فلا يُبت في طلب استرداده إلا بعد صدور قرار نهائي في ذلك النزاع بحسب اللائحة.
لا تبن طلب الرد على مجرد تفاهم شفهي بأن البيع ألغي. ففي حالة الإلغاء الرضائي بعد التوثيق، تشير المادة الثالثة من النظام إلى رد العقار لمالكه السابق خلال تسعين يوماً مع رد كامل قيمته وعدم تغير وصفه؛ وتفصل اللائحة الإثبات والإشعار. وقد تختلف الواقعة إن لم يكتمل التصرف أصلاً. إن اشتريت حصة في شركة تملك عقارات، فلا تفترض أن شكل الصفقة يعفيها تلقائياً؛ يوضح مقال الفحص النافي للجهالة قبل الاستحواذ أهمية رصد الالتزامات الضريبية والعقارية عند هيكلة الصفقة.
أسئلة شائعة
هل يكفي عقد البيع لإلغاء إعادة تقدير القيمة؟
لا. العقد يثبت ما اتفق عليه الطرفان، لكن المادة الثانية تربط احتساب الضريبة بكون المقابل ضمن حدود القيمة السوقية العادلة. قوّ موقفك بما يفسر ثمن الصفقة وقتها، مثل تقرير مقيم معتمد ومستندات حالة العقار والحوالات.
هل تبدأ الستون يوماً من يوم إصدار قرار الهيئة؟
النظام يربط بدء مهلة التظلم بتاريخ الإبلاغ بالقرار، لا بمجرد تاريخ تحريره. احتفظ بدليل الإبلاغ وتقديم التظلم؛ وأي خلاف حول التاريخ يتطلب مراجعة سجلات الإشعارات والملف.
إذا لم ترد الهيئة على تظلمي، هل أنتظر إلى أجل غير معلوم؟
لا. حددت المادة السابعة عشرة تسعين يوماً للبت في التظلم، ثم ثلاثين يوماً للاعتراض أمام الجهة القضائية المختصة من انقضاء تلك المدة إذا لم يصدر قرار. احسب المواعيد على وقائع ملفك وتاريخ إيداعه المثبت.
هل طلب استرداد الضريبة يغني عن التظلم؟
ليس دائماً. إذا كان هناك قرار ربط أو إعادة تقدير محل نزاع، فاحفظ مهلة التظلم أولاً. طلب الاسترداد له سبب وشروط ومواعيد مستقلة في المادة التاسعة من النظام واللائحة، وقد ينتظر الفصل النهائي في المبلغ المتنازع عليه.
الخلاصة العملية
ابدأ بقرار الهيئة وتاريخ تبليغه، ثم حدد هل تعترض على قيمة العقار، أم على تطبيق إعفاء، أم تصحح بيانات، أم تسترد مبلغاً مدفوعاً. جهز ملفاً قصيراً يربط كل دفع بوثيقته، واستعن بتقييم معتمد مؤرخ بتاريخ الصفقة عند الحاجة. لا تفوت مهلة الستين يوماً للتظلم، وراقب التسعين يوماً للبت والثلاثين يوماً للاعتراض اللاحق. وتحقق من صفحة الهيئة للنظام الساري وتاريخ نفاذه قبل الاعتماد على مواد قديمة منشورة عن اللائحة السابقة.
تنبيه: هذا المحتوى معلوماتي عام، ولا يغني عن استشارة قانونية وضريبية خاصة تتناول القرار والمستندات والمواعيد في حالتك.