
لم يعد تحديد المستفيد الحقيقي للشركة مسألة تُحسم بقراءة أسماء الشركاء في السجل التجاري فقط. فقد يكون المالك المسجل شركة أخرى، أو تكون الحصص موزعة بين أقارب أو كيانات متعددة، بينما يملك شخص طبيعي سلطة القرار أو ينتفع فعلياً من الشركة. ولهذا تفرض القواعد السعودية تحديد الشخص الطبيعي الذي تنتهي إليه الملكية أو السيطرة، ثم الإفصاح عن بياناته وتحديثها وتأكيدها سنوياً.
يشرح هذا الدليل، المراجع في 13 نوفمبر 2026، من هو المستفيد الحقيقي، وكيف تطبق الشركة معايير الملكية والسيطرة والإدارة بالترتيب، وما السجل الذي تحتفظ به، ومتى تحدث البيانات، وما الغرامات المقررة عند عدم الإفصاح أو التأكيد السنوي.
من هو المستفيد الحقيقي في الشركة؟
تعرف المادة الأولى من قواعد المستفيد الحقيقي الصادرة بقرار وزير التجارة رقم (99) وتاريخ 5/6/1447هـ المستفيد الحقيقي بأنه الشخص، أو الأشخاص، ذوو الصفة الطبيعية الذين يمتلكون أو يمارسون سيطرة فعلية نهائية مباشرة أو غير مباشرة على الشركة.
المقصود إذن هو الوصول إلى الإنسان الذي تنتهي إليه الملكية أو النفوذ، لا الاكتفاء باسم شخص اعتباري في طبقة من طبقات الهيكل. وقد يكون الشريك المسجل هو المستفيد نفسه، وقد يكون مجرد حلقة بين الشركة وشخص طبيعي آخر. هذه التفرقة مهمة عند تنظيم دور الشريك الصامت أو غير الظاهر؛ فالترتيبات الداخلية لا تعفي الشركة من الإفصاح النظامي.
ما الشركات الملزمة بالإفصاح؟
تنص المادة الثالثة على سريان القواعد على الشركات الخاضعة لنظام الشركات، باستثناء شركات المساهمة المدرجة في السوق المالية. ويشمل التطبيق، بحسب الدليل الرسمي، شركات التضامن والتوصية البسيطة والمساهمة غير المدرجة والمساهمة المبسطة وذات المسؤولية المحدودة والشركات الأجنبية التي تزاول أعمالها داخل المملكة.
وتقرر المادة السابعة إعفاءً محدداً من متطلب الإفصاح للشركة التابعة لشركة مدرجة في السوق المالية، بشرط خضوع الشركة التابعة لمتطلبات إفصاح عن المستفيد الحقيقي. الإعفاء ليس افتراضياً لمجرد وجود مساهم مدرج؛ وعلى الشركة تقديم ما يثبت تحققه وفق المادة الخامسة.
عملياً ينبغي ربط هذا الملف ببقية امتثال السجل، وليس تركه لإجراء منفصل يتذكره الموظف عند ظهور تنبيه. ويُفيد تنسيق موعده مع التأكيد السنوي للسجل التجاري مع إبقاء متطلبات كل إجراء مستقلة.
كيف تحدد الشركة المستفيد الحقيقي؟
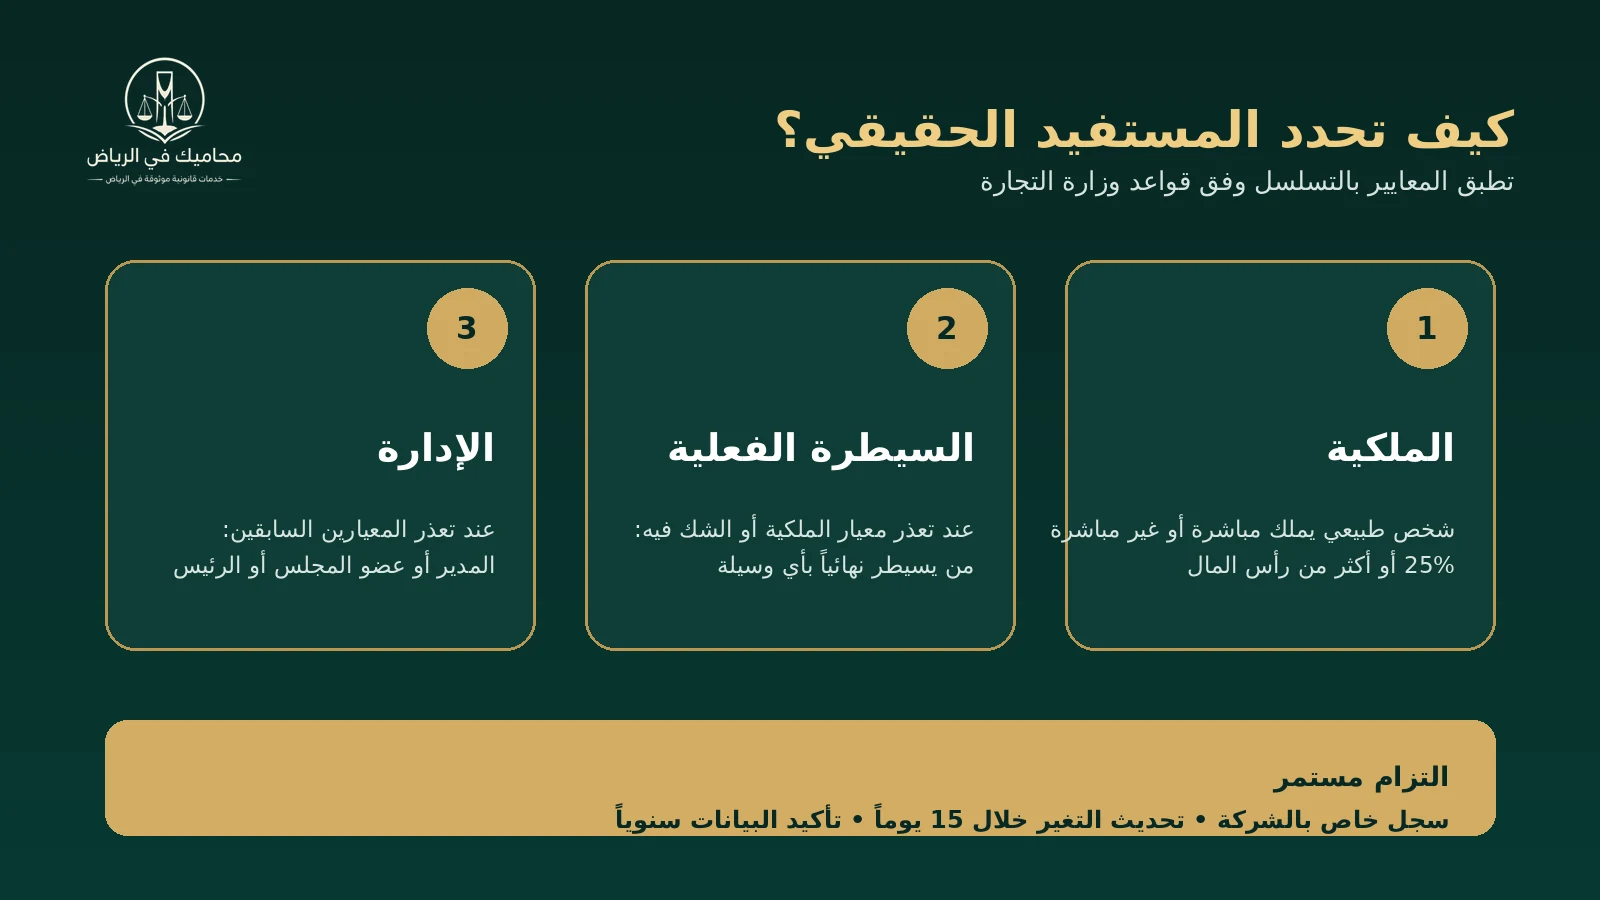
وضعت المادة الرابعة ثلاثة معايير تُطبق بالتسلسل. لا تنتقل الشركة إلى معيار لاحق لمجرد أنه أسهل في الإدخال؛ بل تبدأ بالملكية، ثم تبحث في السيطرة إذا تعذر تحديد المستفيد أو ثار شك، ثم تلجأ إلى الإدارة إذا تعذر المعياران السابقان.
أولاً: معيار الملكية بنسبة 25% أو أكثر
يُعد مستفيداً حقيقياً كل شخص طبيعي يملك 25% على الأقل من رأس مال الشركة، مباشرة أو بصورة غير مباشرة. والملكية غير المباشرة تستلزم تتبع سلسلة الشركات حتى الأشخاص الطبيعيين وحساب نصيب كل شخص. فإذا ملك شخص طبيعي 60% من شركة قابضة، وكانت القابضة تملك 50% من الشركة محل الإفصاح، فقد تكون حصته غير المباشرة 30%، وهي أعلى من الحد المقرر.
قد يوجد أكثر من مستفيد حقيقي إذا بلغ عدة أشخاص المعيار. ولا يصح اختيار واحد منهم وترك الآخرين لأن النظام يستخدم صيغة الشخص أو الأشخاص. لذلك يجب أن يحتفظ الملف بجدول يوضح كل طبقة ملكية والحساب والمستند المؤيد.
ثانياً: معيار السيطرة الفعلية النهائية
إذا لم تتحقق نسبة الملكية، أو وُجد شك في أن من يملكها هو المستفيد الحقيقي، تبحث الشركة عمن يسيطر فعلياً بأي وسيلة غير الملكية. ومن مؤشرات السيطرة القدرة على تعيين الإدارة أو عزلها، أو التحكم في القرارات الجوهرية، أو توجيه التصويت، أو النفوذ الناتج عن ترتيبات تعاقدية أو تمويلية أو روابط شخصية.
هنا لا تكفي العقود الرسمية وحدها؛ فقد تكشف محاضر الاجتماعات والتفويضات ومراسلات اتخاذ القرار والتمويل المتكرر من يوجه الشركة فعلاً. وتساعد مراجعة سجلات الشركة وقوائمها المالية في ربط الادعاء بالوثائق، خصوصاً عندما يختلف ظاهر الملكية عن الممارسة.
ثالثاً: معيار الإدارة عند تعذر ما سبق
إذا تعذر تحديد شخص طبيعي بمعياري الملكية والسيطرة، يعد مدير الشركة أو عضو مجلس إدارتها أو رئيسها، بحسب الأحوال، المستفيد الحقيقي لأغراض الإفصاح. هذا معيار أخير، وليس وسيلة لتجنب تحليل هيكل الملكية. وإذا كان المدير يعمل بالنيابة عن شخص يوجهه، يجب البحث عن صاحب التوجيه بدلاً من الاكتفاء باسم المدير.
مقارنة عملية بين معايير التحديد
| المعيار | متى يطبق؟ | أمثلة الأدلة | خطأ شائع |
|---|---|---|---|
| الملكية | يبدأ به دائماً | سجل الشركاء، عقود التأسيس، هياكل الملكية والحسابات | تجاهل الملكية غير المباشرة |
| السيطرة الفعلية | عند غياب نسبة 25% أو الشك في المالك الظاهر | حقوق التصويت، التفويضات، التمويل، محاضر القرارات | ربط السيطرة بالملكية وحدها |
| الإدارة | بعد تعذر الملكية والسيطرة | قرار التعيين والصلاحيات والهيكل الإداري | القفز إليه من دون تحليل سابق |
| النيابة | عند ممارسة حقوق الحصة بتعليمات شخص آخر | اتفاقات النيابة والمراسلات وسجل التصويت | اعتبار الوكيل المستفيد النهائي |
الشريك أو المساهم الذي يتصرف بالنيابة
تلزم المادة السادسة كل شريك أو مساهم يمارس حقوق الحصة أو السهم، مثل الأرباح أو التصويت، بالنيابة عن شخص طبيعي أو اعتباري ووفق تعليماته بأن يفصح للشركة عن بيانات ذلك الشخص وأي تغيير يطرأ عليها خلال 15 يوماً من اكتساب الصفة. كما تلتزم الشركة بجمع هذه البيانات وقيدها في سجلها وتقديمها للوزارة عند الطلب.
هذه الحالة تختلف عن تفويض إداري عادي لتنفيذ إجراء محدد. جوهرها أن الحقوق المرتبطة بالملكية تُمارس بتعليمات الغير. وإذا كان الغير شخصاً اعتبارياً، يمتد التحليل إلى المستفيد الحقيقي منه، حتى لا تتوقف السلسلة عند شركة وسيطة.
ما التزامات الشركة بعد تحديد المستفيد؟
تجمع المادة الخامسة الالتزامات الأساسية: الحصول على بيانات كافية ودقيقة ومحدثة، والتحقق منها بمصادر موثوقة ومستقلة، وإعداد سجل خاص في المركز الرئيس للشركة داخل المملكة، وحفظ المستندات المؤيدة، وتقديم البيانات للوزارة، والتعاون مع طلبات التحقق.
كما يجب تحديث بيانات المستفيد الحقيقي لدى الوزارة خلال 15 يوماً من حدوث التغيير، مع بيان أسبابه. ويقدم التأكيد السنوي عند تمام كل سنة من تاريخ قيد الشركة في السجل التجاري، ويجوز تقديمه خلال الثلاثين يوماً السابقة لموعد الاستحقاق. فإذا لم يتغير شيء، يبقى التأكيد مطلوباً؛ لأنه يؤكد استمرار صحة البيانات، لا وقوع تعديل.
يفضل إسناد الملف بوضوح إلى مسؤول امتثال أو شؤون قانونية، مع تقويم للتأكيد السنوي وآلية للإبلاغ عن نقل الحصص أو تغير السيطرة. وهذا من التطبيقات العملية لـمهام الإدارة القانونية داخل الشركة، بدلاً من معالجة المخالفة بعد ورود الإنذار.
ما البيانات الواجب قيدها في السجل؟
تحدد المادة التاسعة الحد الأدنى: الاسم الكامل، والجنسية، وتاريخ ومكان الميلاد، وبيانات الهوية، وبيانات جواز السفر ونسخة منه لغير المقيم، وعنوان الإقامة، ورقم الهاتف والبريد الإلكتروني إن وجد، ومعيار تحقق الصفة وطبيعة الملكية أو السيطرة ومقدارها، وتاريخ تحقق الصفة، وأسباب تحديث البيانات إن وجدت.
يجب أن يكون السجل قابلاً لإعادة بناء النتيجة: من أين جاءت النسبة؟ وما الوثيقة التي تثبتها؟ ومتى تغيرت؟ فإذا ظهرت فروق بين السجل والمحاضر أو القوائم، قد تتحول المسألة إلى خلاف أوسع حول الإدارة والعمليات، وقد يلزم فحص مسؤولية مدير الشركة والسجلات والسحوبات.
هل بيانات المستفيد الحقيقي متاحة للجمهور؟
المادة الحادية عشرة تجعل إتاحة البيانات للجهات الرقابية والسلطات المختصة وفق الأنظمة ذات العلاقة، وليست سجلاً عاماً مفتوحاً لكل متصفح. وتقرر المادة العاشرة احتفاظ الوزارة والمصفي، بحسب الحالة، بالبيانات خمس سنوات من تاريخ شطب قيد الشركة.
مع ذلك، قد تطلب المؤسسات المالية أو الأعمال والمهن غير المالية المحددة بيانات كافية ومحدثة عند تقديم خدماتها للشركة، وفق المادة الخامسة. لذلك ينبغي اتساق ملف الإفصاح مع إجراءات «اعرف عميلك» لدى البنك أو مقدم الخدمة.
ما غرامة عدم الإفصاح أو التأكيد السنوي؟
يستند التنظيم إلى الفقرة الثالثة من المادة الرابعة والسبعين بعد المائتين من نظام الشركات، التي تخول الوزارة وضع القواعد والإجراءات اللازمة للحصول على معلومات المستفيد الحقيقي، باستثناء ما يتعلق بشركات المساهمة المدرجة. وتحيل المادة الثانية عشرة من القواعد إلى عقوبات النظام عند الإخلال بالإفصاح أو التحديث أو التأكيد أو السجل أو التعاون.
وبحسب قرار الغرامات الذي أعلنته وزارة التجارة في 14 فبراير 2026، تُنذر الشركة عند المخالفة لأول مرة وتمنح 30 يوماً للتصحيح. فإذا لم تصحح، تكون الغرامة 4,000 ريال عندما يقل رأس المال عن 500 ألف ريال، و20,000 ريال من 500 ألف إلى 2.5 مليون، و40,000 ريال فيما زاد على 2.5 مليون حتى 5 ملايين، و80,000 ريال إذا تجاوز رأس المال 5 ملايين.
عند تكرار المخالفة خلال سنة من قطعية القرار تُضاعف الغرامة السابقة، على ألا يتجاوز إجمالي الغرامات 500 ألف ريال. وهذه الأرقام لا تعني أن الشركة تنتظر الإنذار؛ فبعض البيانات قد تكون مطلوبة أيضاً لإتمام تعاملات مصرفية أو استثمارية.
مثال عملي لهيكل ملكية متعدد الطبقات
شركة تشغيل سعودية تملكها شركتان قابضتان مناصفة. يملك شخص طبيعي 60% من القابضة الأولى، فينتهي إليه بصورة غير مباشرة 30% من شركة التشغيل. أما القابضة الثانية فحصصها موزعة ولا يبلغ أحد فيها الحد، لكن شخصاً واحداً يملك حق تعيين أغلبية إدارتها ويوجه قراراتها الجوهرية.
في هذه الصورة قد يكون الأول مستفيداً بمعيار الملكية غير المباشرة، والثاني مستفيداً بمعيار السيطرة. يلزم توثيق المسارين وعدم اختيار اسم واحد. وإذا كان الهيكل ناتجاً عن صفقة قيد التفاوض، ينبغي إدراج أثر الإفصاح ضمن مذكرة التفاهم والفحص النافي للجهالة قبل الإقفال.
أسئلة شائعة
هل كل شريك مستفيد حقيقي؟
لا. العبرة بوصول ملكية الشخص الطبيعي إلى 25% أو تحقق السيطرة الفعلية، مع تطبيق المعايير بالتسلسل. وقد يكون الشريك مستفيداً رغم نسبة أقل إذا ثبتت سيطرته.
هل يمكن أن يكون للشركة أكثر من مستفيد حقيقي؟
نعم، إذا تحقق معيار الملكية أو السيطرة في أكثر من شخص طبيعي. يجب قيد بيانات كل من تنطبق عليه الصفة.
هل يكفي إدخال اسم مدير الشركة؟
لا يُستخدم معيار الإدارة إلا بعد تعذر تحديد شخص بمعياري الملكية والسيطرة. وقد يستلزم تغير المدير تحديث بيانات الإفصاح، لكنه لا يجعل المدير مستفيداً إذا كان مالك أو مسيطر آخر معروفاً. وإذا كان الخلاف حول استمرار المدير، يفيد الرجوع إلى إجراءات عزل مدير الشركة ذات المسؤولية المحدودة.
متى يجب تحديث البيانات؟
خلال 15 يوماً من وقوع التغيير، مع بيان سببه. ويظل التأكيد السنوي مطلوباً في موعده حتى إذا لم تتغير البيانات.
هل تحتاج الشركة إلى مستشار لمجرد تقديم الإفصاح؟
الهياكل البسيطة قد تُحل داخلياً، لكن الهياكل متعددة الطبقات أو السيطرة التعاقدية أو الشركاء بالنيابة تستفيد من تحليل موثق. ويمكن أن يساعد محامي الشركات في مراجعة النتيجة والمستندات، من دون أن يعني ذلك ضمان قبول أي تفسير.
الخلاصة العملية
ابدأ برسم هيكل الملكية حتى آخر شخص طبيعي، ثم طبّق معيار 25%، وافحص السيطرة إذا غاب المالك المؤهل أو ثار شك، ولا تنتقل إلى الإدارة إلا عند تعذر المعيارين. أنشئ سجلاً داخلياً مؤيداً بالمستندات، وحدّث التغيير خلال 15 يوماً، وقدّم التأكيد السنوي في موعده. الامتثال الصحيح ليس مجرد إدخال اسم في منصة؛ بل قدرة الشركة على تفسير لماذا عُد هذا الشخص مستفيداً حقيقياً وكيف دعمت النتيجة.
تنبيه: هذا المحتوى معلوماتي عام، ولا يغني عن استشارة قانونية خاصة تراعي شكل الشركة وهيكل الملكية واتفاقات السيطرة والمستندات الفعلية.