
قد يكتشف شريك في شركة ذات مسؤولية محدودة أن المبيعات مستمرة، لكن الأرباح لا توزع، والقوائم لا تصل، وحسابات الشركة تتضمن سحوبات أو عقودًا مع أطراف مرتبطة بالمدير. وقد يرد المدير بأن المبالغ مصروفات تشغيلية أو سلف أو تسويات قديمة. هنا لا تكفي عبارة «أريد حقي من الأرباح»؛ بل يلزم تحديد الحسابات المطلوبة، والفترة، وصفة كل حركة، والضرر الذي أصاب الشركة أو الشريك.
يشرح هذا الدليل دعوى محاسبة مدير الشركة في السعودية من زاوية عملية: متى يبدأ الشريك بطلب الاطلاع، وكيف يحول كشوفًا مبعثرة إلى ملف مالي قابل للفهم، وما الفرق بين إلزام الشركة بالمعلومات ودعوى مسؤولية المدير والدعوى الشخصية. والمقصود بالمحاسبة هنا فحص الإدارة والعمليات وتحديد الحقوق، لا افتراض الاختلاس أو ضمان استرداد مبلغ قبل مراجعة الأدلة.
دعوى المحاسبة ليست طلبًا عامًا لكشف كل شيء
قد يستخدم المتنازعون عبارة «دعوى محاسبة» لوصف طلبات مختلفة: تمكين شريك من السجلات، أو فحص حسابات بواسطة خبير، أو رد منفعة حصل عليها المدير، أو تعويض الشركة، أو دفع أرباح تقرر توزيعها. لذلك تبدأ الصياغة الصحيحة بتحديد الحق والخصم والنتيجة المطلوبة. ويبين دليل حق الشريك في الاطلاع على سجلات الشركة أن الرقابة المعلوماتية مرحلة مهمة، لكنها لا تثبت بذاتها وجود مديونية أو خطأ.
إذا كان الاعتراض على قرار جمعية اعتمد قوائم أو أبرأ الإدارة، فقد يظهر مسار مختلف وشروط زمنية مستقلة؛ ومن المهم مراجعة بطلان قرار الجمعية العامة بدل جمع كل الاعتراضات تحت مطالبة مالية واحدة.
ما السجلات التي يجب أن تكون موجودة أصلًا؟
تلزم المادة السابعة عشرة من نظام الشركات السعودي الشركة بالاحتفاظ بالسجلات المحاسبية والمستندات المؤيدة التي توضح أعمالها وعقودها وقوائمها المالية. كما توجب إعداد قوائم مالية في نهاية كل سنة وفق المعايير المعتمدة وإيداعها خلال ستة أشهر من انتهاء السنة المالية.
وفي الشركة ذات المسؤولية المحدودة، تنص المادة السابعة والستون بعد المائة على أن المدير يعد القوائم المالية وتقرير النشاط والمركز المالي ومقترح توزيع الأرباح. ويضع الوثائق تحت تصرف مراجع الحسابات، إن وجد، قبل الاجتماع السنوي بخمسة وأربعين يومًا على الأقل، ويزود الشركاء بها قبل الاجتماع بواحد وعشرين يومًا على الأقل. وأكدت وزارة التجارة مسؤولية مدير الشركة عن الإعداد والإيداع في توضيح رسمي حديث.
وتقرر المادة الخامسة من اللائحة التنفيذية لنظام الشركات أن الإيداع يكون لدى المركز السعودي للأعمال من خلال برنامج الإيداع الإلكتروني للقوائم المالية. عمليًا، عدم وصول نسخة للشريك وعدم الإيداع مسألتان قد تجتمعان، لكن كل واحدة تحتاج إثباتها ومستندها.
حق الشريك غير المدير في الفحص
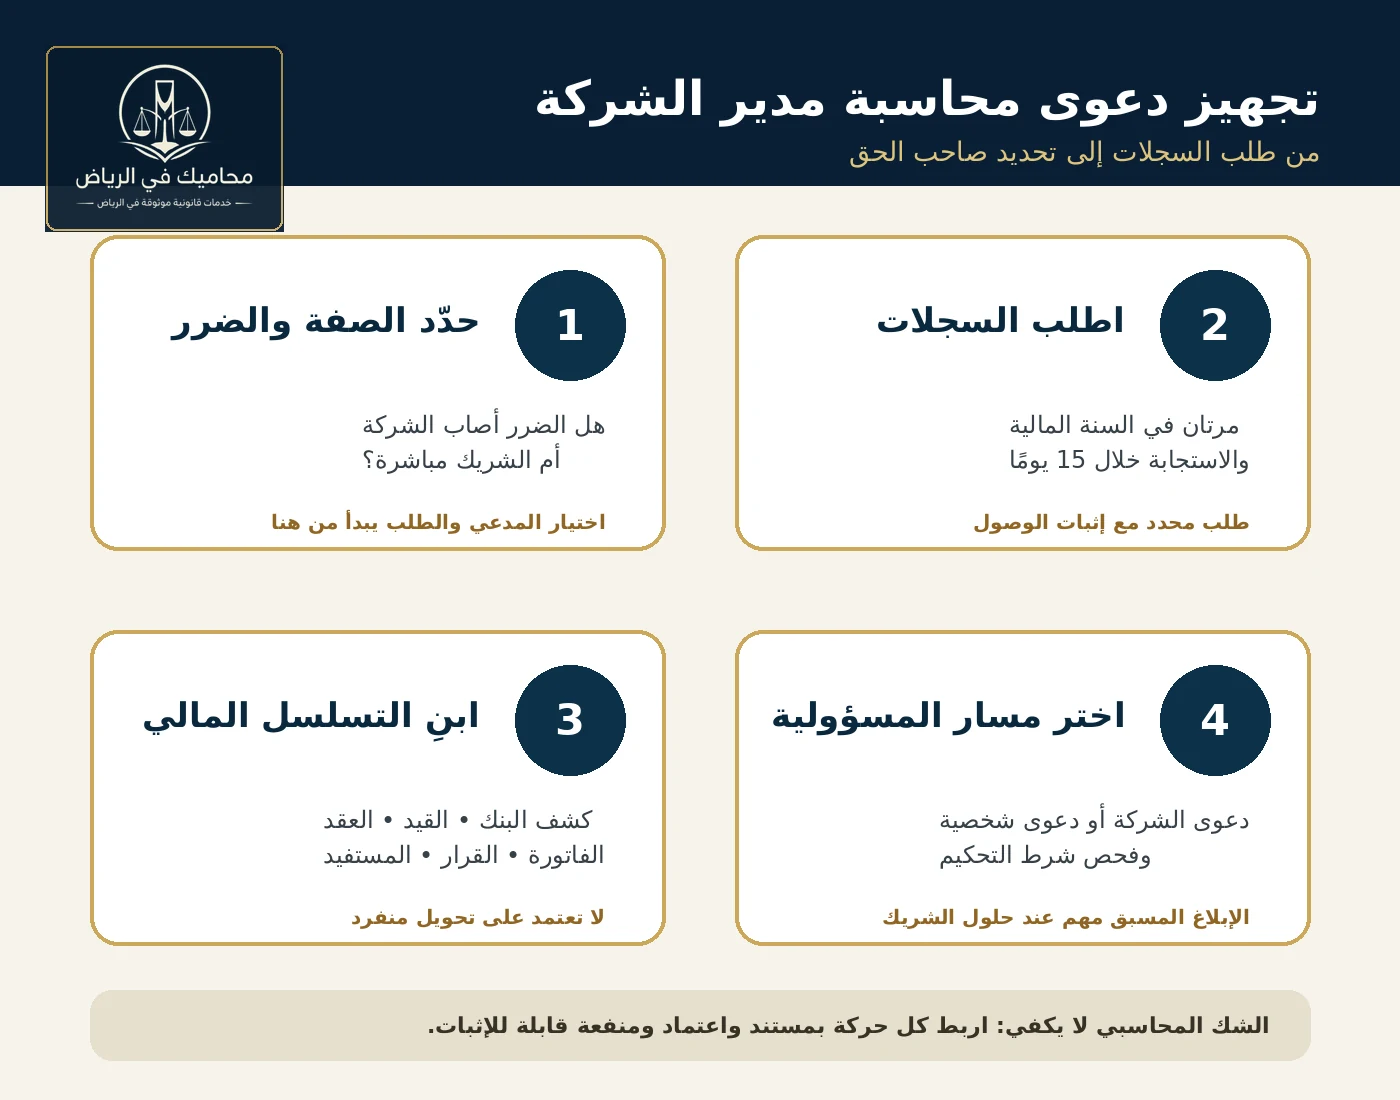
تمنح المادة الحادية والسبعون بعد المائة الشريك غير المدير، أو من يفوضه، حق طلب الاطلاع في مركز الشركة على أعمالها وفحص سجلاتها ووثائقها مرتين خلال السنة المالية، وعلى الشركة تلبية الطلب خلال خمسة عشر يومًا. وكل شرط يخالف هذا الحق باطل. وفي المقابل يلتزم من حصل على المعلومات بسريتها وألا يستخدمها للإضرار بالشركة أو شريك آخر.
ينبغي أن يكون الطلب محددًا: دفتر الأستاذ للفترة محل النزاع، كشوف الحساب البنكي، فواتير الموردين، العقود مع الأطراف المرتبطة، سجل الأصول، محاضر قرارات الشركاء، القوائم والإقرارات المؤيدة. الطلب المفتوح من نوع «أرسل جميع أوراق الشركة منذ التأسيس» قد يصعب تنفيذه ويشتت النزاع، بينما الجدول المحدد يثبت الطلب والامتناع ونطاق الحاجة.
متى تتحول السحوبات إلى مسؤولية على المدير؟
السحب من حساب الشركة ليس خطأً تلقائيًا؛ فقد يكون راتبًا معتمدًا، أو استرداد مصروف، أو سداد قرض للشريك، أو توزيعات مقررة. السؤال هو: ما أساس القيد؟ ومن وافق عليه؟ وهل توجد فاتورة أو عقد أو قرار؟ وهل استفادت الشركة؟ وإذا كانت المبالغ ديونًا على الشركة، فيجب عدم الخلط بين ذمة الكيان ومسؤولية المدير الشخصية؛ ويوضح مقال مسؤولية مدير الشركة عن ديونها وأخطائه هذا التفريق.
توجب المادة السادسة والعشرون على المدير الالتزام بواجبات العناية والولاء، ومنها العمل لمصلحة الشركة، وممارسة الصلاحيات في حدودها، وتجنب تعارض المصالح والإفصاح عنه. وتحظر المادة السابعة والعشرون استغلال أصول الشركة أو معلوماتها أو فرصها لتحقيق مصلحة مباشرة أو غير مباشرة. وعند مخالفة ضوابط المصلحة في العقود، يحق للشركة طلب إبطال العقد وإلزام المدير بأداء الربح أو المنفعة التي تحققت له.
أما المادة الثامنة والعشرون فتجعل المديرين مسؤولين عن تعويض الشركة أو الشركاء أو الغير عن الضرر الناتج من مخالفة النظام أو عقد التأسيس، أو الخطأ أو الإهمال أو التقصير. لكن القرار التجاري الخاسر لا يساوي خطأً بذاته؛ فالمادة الحادية والثلاثون تحمي القرار المتخذ بحسن نية دون مصلحة شخصية وبعد الإحاطة المناسبة وباعتقاد عقلاني أنه يحقق مصلحة الشركة، ويقع عبء إثبات خلاف ذلك على المدعي.
جدول يحدد المسار المناسب
| المشكلة | الطلب الأقرب | الدليل المحوري | ما لا يكفي وحده |
|---|---|---|---|
| حجب السجلات | تمكين من الاطلاع والفحص | طلب محدد وإثبات وصوله وانقضاء المدة | الشك العام في الإدارة |
| سحوبات بلا وصف | فحص القيود وتحديد أساس كل حركة | كشف البنك ودفتر الأستاذ والمستند المؤيد | صورة تحويل دون سياقه |
| عقد مع طرف مرتبط | رد المنفعة أو إبطال العقد بحسب الشروط | العقد والمصلحة وعدم الترخيص | صلة القرابة وحدها |
| ضرر أصاب الشركة | دعوى مسؤولية لمصلحة الشركة | الخطأ والضرر والسببية | انخفاض الأرباح فقط |
| ضرر خاص بالشريك | دعوى شخصية بالتعويض | ضرر مباشر متميز عن ضرر الشركة | تراجع قيمة الشركة عمومًا |
من يرفع دعوى المسؤولية؟
وفق المادة التاسعة والعشرين، تملك الشركة رفع دعوى المسؤولية على المدير عن المخالفات أو الأخطاء أو الإهمال الذي أضر بها، ويقرر الشركاء رفعها وتعيين من يمثل الشركة. وإذا لم تتحرك الشركة، يجوز لشريك أو أكثر يمثلون خمسة في المائة من رأس المال رفع الدعوى المقررة لها، ما لم ينص عقد التأسيس على نسبة أقل، بشرط حسن النية ووجود أساس صحيح وأن يكون الهدف تحقيق مصلحة الشركة.
يشترط في هذه الصورة إبلاغ المدير بالعزم على رفع الدعوى قبل أربعة عشر يومًا على الأقل. أما إذا أصاب الشريك ضرر خاص مباشر، فتجيز المادة نفسها دعواه الشخصية. الفارق مهم: استرداد مبلغ خرج من حساب الشركة يكون في الأصل لمصلحة الشركة، وليس توزيع التعويض مباشرة على الشريك بنسبة حصته. ويمكن أن تتطلب هذه المنازعات تمثيلًا متخصصًا؛ ويعرض دليل القضايا أمام المحكمة التجارية طريقة تنظيم المطالبات والمرفقات.
هل إبراء ذمة المدير يمنع المحاسبة؟
تقرر المادة الثلاثون أن موافقة الشركاء على إبراء ذمة المدير لا تمنع إقامة دعاوى المسؤولية المنصوص عليها في المادة التاسعة والعشرين. لكنها تضع مدة لعدم سماع الدعوى: فيما عدا التزوير والاحتيال، لا تسمع بعد مضي خمس سنوات من انتهاء السنة المالية التي وقع فيها الفعل الضار أو ثلاث سنوات من انتهاء عمل المدير، أيهما أبعد.
ولا يعني ذلك انتظار نهاية المدة؛ فالتأخير قد يفقد الشركة مراسلات أو صلاحيات دخول أو مستندات لدى موظفين غادروا. وإذا استمر الخطر، قد يكون عزل مدير الشركة ذات المسؤولية المحدودة جزءًا من حماية المستقبل، لكنه لا يحسم وحده الحسابات السابقة ولا يثبت الضرر.
كيف يبنى ملف المحاسبة عمليًا؟
1. أنشئ خريطة للحركات محل السؤال
رتب التاريخ، والمبلغ، والحساب المقابل، والوصف البنكي، والقيد المحاسبي، والمستند المؤيد، والموافق. لا تبدأ بإجمالي ضخم غير مفسر؛ فقد تختلط فيه مصروفات صحيحة بقيود تحتاج تسوية ومبالغ متنازع عليها.
2. طابق الحسابات مع القرارات والعقود
اربط المكافآت بقرار اعتمادها، والمشتريات بالعقد والفاتورة والاستلام، والسلف بإقرارها وسدادها، والتوزيعات بقرار الشركاء. وإذا كانت القوائم تحمل رأيًا مهنيًا، فلا تنقل المسؤولية آليًا إلى المراجع؛ فدليل مسؤولية مراجع الحسابات يوضح الفرق بين خطأ الإدارة وخطأ المراجعة.
3. افصل الضرر عن الربح المتوقع
قد تثبت عملية غير مأذونة من دون أن يثبت مقدار الضرر المدعى به، وقد يظهر ضرر تشغيلي لا يرتبط بالمدير. لذلك حدد أصل المبلغ، والمنفعة الشخصية، وتكلفة التمويل، والخسارة التابعة، وما إذا كان المطلوب رد منفعة أم تعويضًا.
4. افحص عقد التأسيس ومسار التسوية
تجيز المادة الثالثة والسبعون بعد المائة النص على التحكيم أو وسائل بديلة لمنازعات الشركاء والمديرين، عدا الأفعال الجنائية. وقد تكون تسوية النزاع التجاري مفيدة إذا أمكن الاتفاق على خبير مستقل وتسليم مرحلي للسجلات، مع حفظ الحق عند فشلها. كما تساعد حوكمة الصلاحيات والتعاملات المرتبطة على منع تكرار المشكلة بعد المعالجة.
سيناريو عملي: مبالغ شهرية باسم «مصروفات إدارة»
لنفترض أن كشف البنك يظهر تحويلًا شهريًا ثابتًا إلى المدير، بينما لا يتضمن عقد التأسيس أو محاضر الشركاء قرارًا واضحًا بمكافأته. لا تكون النتيجة الآلية أن جميع التحويلات مستحقة الرد؛ فقد يقدم المدير عقد عمل أو قرارًا سابقًا أو فواتير سددها من ماله. يبدأ الفحص بمطابقة كل تحويل مع القيد المحاسبي، ثم مصدر اعتماد القيد، والفترة التي خدمتها المصروفات، وأثرها في الشركة.
إذا ظهر أن بعض المبالغ رواتب صحيحة وبعضها بلا مستند، يفصل الطلب بين الفئتين ويحسب المنفعة محل النزاع فقط. وإذا تعاقد المدير مع منشأة يملكها، يضاف فحص الإفصاح والترخيص وعدالة المقابل. بهذه الطريقة يتحول الشك إلى أسئلة قابلة للإجابة، ويتجنب الشريك تضخيم المطالبة بما يضعف مصداقية الملف.
الأسئلة الشائعة
هل يحق للشريك الحصول على كشف حساب الشركة مباشرة من البنك؟
ليست صفة الشريك وحدها تفويضًا بنكيًا. يبدأ الطلب من الشركة وفق الحقوق النظامية وعقد التأسيس، وقد يقدم الكشف ضمن الفحص أو بأمر من الجهة المختصة بحسب النزاع.
هل عدم توزيع الأرباح يثبت استيلاء المدير عليها؟
لا. يلزم التحقق من وجود أرباح قابلة للتوزيع، والقوائم، وقرار الشركاء، والسيولة، والقيود. قد تحتجز الأرباح لسبب مشروع، وقد تكشف الحسابات العكس.
هل أطلب خبيرًا محاسبيًا قبل الدعوى؟
يفيد الفحص المهني الأولي في تحديد الحركات والأسئلة، لكن نطاقه يتوقف على المستندات المتاحة. وفي الدعوى قد تقرر الجهة القضائية الحاجة إلى خبير ونطاق مهمته.
هل العزل يسقط حق المدير في الرد؟
لا. العزل ينهي سلطة الإدارة للمستقبل وفق إجراءاته، بينما تبقى المحاسبة والمسؤولية خاضعتين للأدلة والدفوع وحق كل طرف في عرض مستنداته.
هل يمكن رفع شكوى جنائية بسبب كل سحب غير واضح؟
لا. الغموض المحاسبي لا يثبت جريمة. يجب تجنب الاتهامات قبل التحقق من الصفة والتفويض والمستندات والقصد، مع تقييم مستقل لأي واقعة يحتمل أن تكون جنائية.
الخلاصة العملية
ملف محاسبة مدير الشركة القوي لا يبنى على اتهام عام، بل على طلب معلومات محدد، وتسلسل مالي قابل للمراجعة، وربط كل حركة بعقد أو قرار أو مستند، ثم اختيار صاحب الحق والطلب الصحيح. ابدأ بحق الاطلاع، واحفظ سرية البيانات، وحدد هل الضرر أصاب الشركة أم الشريك مباشرة، وافحص تعارض المصالح والإبراء والمدد وشرط التحكيم قبل رفع الدعوى.
تنبيه: هذا المحتوى معلوماتي عام ولا يغني عن استشارة قانونية ومحاسبية خاصة؛ فتكييف المطالبة والاختصاص والطلبات يتغير بحسب شكل الشركة وعقد تأسيسها والوقائع والمستندات.