
مراجعة نظامية بتاريخ 21 أكتوبر 2026. قد تتلقى منشأة إشعاراً بغرامة بسبب عدم إصدار فاتورة إلكترونية، أو خلل في حفظها، أو عدم مشاركة البيانات مع الهيئة، رغم أن برنامج المبيعات كان يعمل في ظاهر الأمر. الخطأ هنا أن تُعامل الرسالة كفاتورة واجبة الدفع فقط، أو أن يُرسل اعتراض عام يقول إن المخالفة «غير مقصودة». الاعتراض على غرامة الفوترة الإلكترونية يبدأ بفهم الواقعة المحددة، وربطها بالمتطلب النظامي، ثم تقديم سجل فني ومستندي يثبت ما حدث فعلاً. وهذا الدليل يشرح طريقة بناء الملف، والفرق بين تصحيح الخلل ومنازعة القرار، وما ينبغي طلبه بوضوح.
ما المقصود بغرامة الفوترة الإلكترونية؟
الفوترة الإلكترونية ليست مجرد تحويل فاتورة ورقية إلى ملف PDF. هي إصدار وحفظ الفواتير والإشعارات المرتبطة بها بصيغة إلكترونية منظمة، مع الالتزام بالمتطلبات الفنية والتنظيمية التي تنطبق على مرحلة المنشأة. لذلك قد تتعلق المخالفة بالإصدار، أو البيانات الإلزامية، أو رمز الاستجابة السريعة عند وجوبه، أو الحفظ، أو الربط والتكامل، أو مشاركة الفواتير والإشعارات، أو منع موظف مختص من أداء عمله.
ولا تساوي كل ملاحظة فنية غرامة نهائية صحيحة. فقد يكون الإشعار موجهاً إلى رقم ضريبي غير مرتبط بالفرع محل الزيارة، أو تكون الفواتير قد صدرت لكن لم تُعرض من النظام بالطريقة المطلوبة، أو يكون العطل موثقاً زمنياً، أو يقع خلاف حول اعتبار الواقعة تكراراً لمخالفة سابقة. في المقابل، لا يكفي إصلاح البرنامج بعد الزيارة لإسقاط القرار تلقائياً؛ فالتصحيح يحمي الامتثال اللاحق، أما صحة الغرامة فتُفحص على ضوء الواقعة والتبليغ والنص المطبق.
الأساس النظامي الذي يجب أن تقرأه قبل الاعتراض
تقرر المادة 45 من نظام ضريبة القيمة المضافة غرامة لا تزيد على خمسين ألف ريال في صور منها عدم حفظ الفواتير والدفاتر والسجلات خلال المدة النظامية، أو مخالفة أي حكم آخر من أحكام النظام أو اللائحة. وتقرر المادة 48 أن الهيئة تتولى إيقاع العقوبات وفق تصنيف يصدر من مجلس الإدارة، مع مراعاة التناسب، بينما تحيل المادة 49 الاعتراض إلى قواعد عمل اللجان المختصة. عملياً، يجب ألا يقتصر الاعتراض على القول إن المبلغ مرتفع؛ بل يناقش وجود المخالفة ووصفها ودرجة تكرارها وتناسب الجزاء وفق القرار المطبق.
أما المادة 53 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة فتنظم الفواتير الضريبية وبياناتها وأوقاتها، والمادة 66 تلزم بحفظ الفواتير والسجلات والمستندات مدة ست سنوات على الأقل من نهاية الفترة الضريبية، مع متطلبات الوصول والاستخراج ومنع العبث، وتنص على حفظ الفواتير والإشعارات الإلكترونية وفق الصيغة والآلية المحددتين في لائحة الفوترة الإلكترونية والقرارات ذات الصلة. لذلك قد يكون لب النزاع: هل الفاتورة ناقصة، أم لم تصدر، أم صدرت صحيحة لكن تعذر استرجاعها أثناء الفحص؟
ومن المفيد التمييز بين هذا الملف وبين التهرب الضريبي وعقوباته. المخالفة الفنية أو الإجرائية لا تعني تلقائياً وجود تهرب؛ لكن اختلاق فواتير أو إخفاء مبيعات أو تقديم بيانات غير صحيحة عمداً يفتح تكييفاً مختلفاً وأشد خطورة.
ابدأ بالإشعار لا بذاكرتك
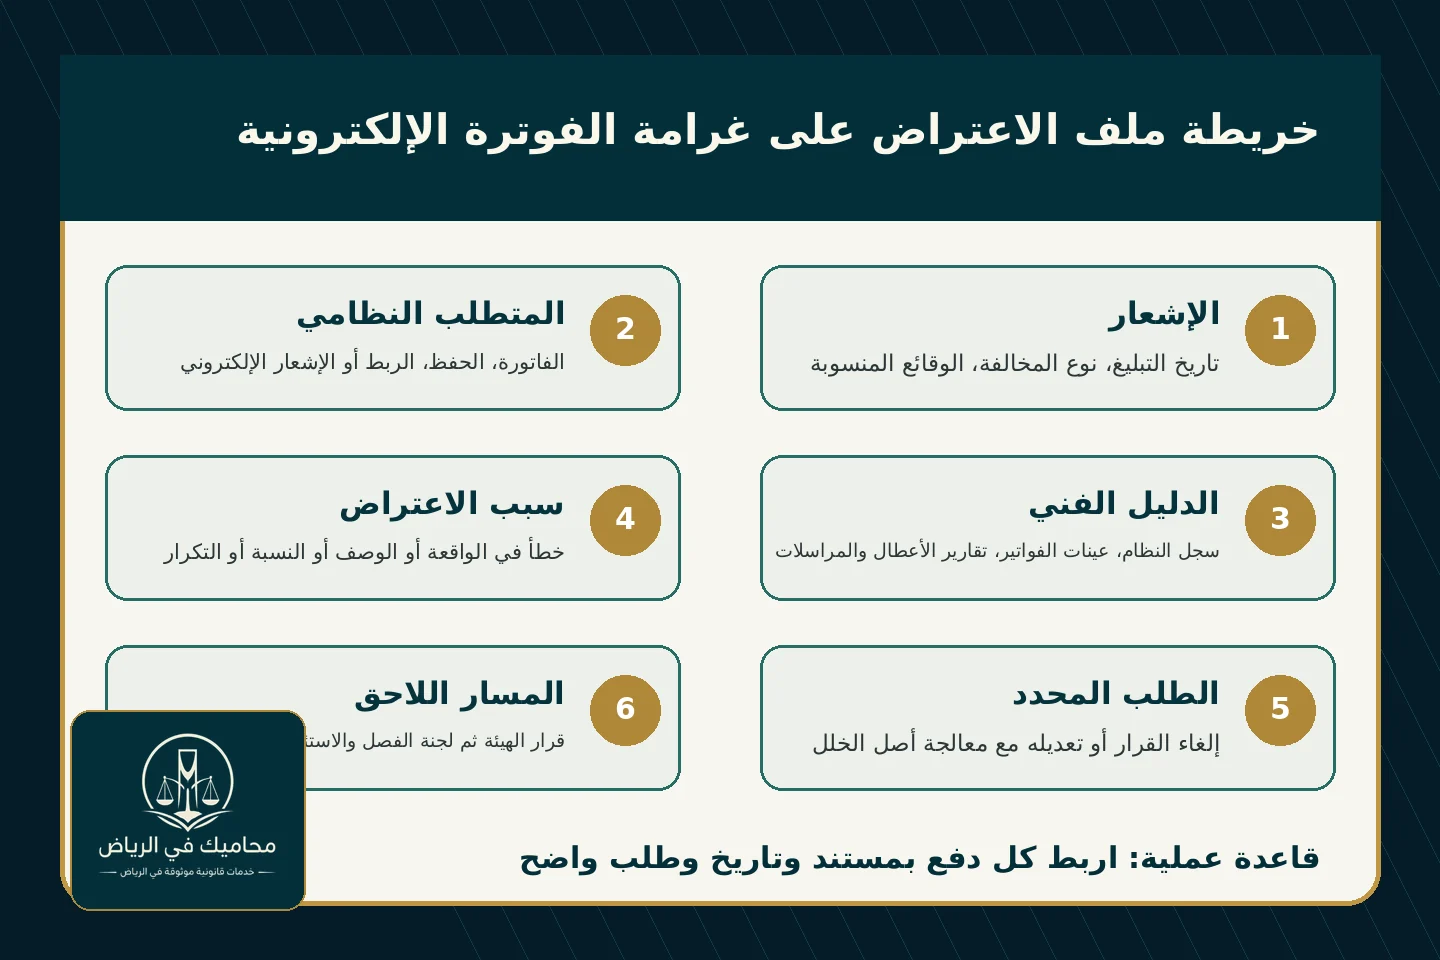
افتح القرار أو الإشعار واحفظ نسخته الأصلية، ثم دوّن تاريخ التبليغ والقناة التي وصل عبرها والرقم المرجعي ونوع الضريبة والفرع والفترة. اقرأ الوصف الحرفي للمخالفة: هل يقول عدم إصدار، أم عدم حفظ، أم عدم تضمين بيان، أم عدم مشاركة؟ كثير من الاعتراضات تضعف لأنها تدافع عن مسألة غير التي سجلها المفتش.
بعد ذلك اطلب من مسؤول التقنية والمحاسبة تقريراً مشتركاً. التقرير المحاسبي يربط المبيعات بالفواتير والإقرارات، والتقرير الفني يشرح إصدار الملفات وتوقيتها وسجلات النظام ونسخها الاحتياطية. إذا كان الخلاف في مبلغ الفاتورة أو فصل الضريبة من الإجمالي، يفيد الرجوع إلى شرح حساب الضريبة من إجمالي الفاتورة حتى لا يتحول الاعتراض إلى دفاع عن معالجة حسابية خاطئة.
ما الأدلة التي تقوي الاعتراض؟
- نسخة إشعار المخالفة والزيارة أو المحضر وما يثبت وقت التبليغ.
- عينات الفواتير الأصلية بصيغتها الإلكترونية، لا صور شاشة منتقاة فقط.
- سجل المبيعات وتسلسل أرقام الفواتير ومطابقته مع الإقرار البنكي والضريبي.
- سجلات النظام التي تبين وقت الإنشاء والإرسال والحفظ وأي محاولة فاشلة.
- عقد مزود الحل التقني وتذاكر الدعم وتقارير الأعطال والمراسلات المؤرخة.
- إثبات معالجة الخلل، مع بيان مستقل يوضح أن الإصلاح لا يعد إقراراً بصحة الوصف السابق.
إذا كانت المنشأة تطلب في الوقت نفسه استرداد ضريبة القيمة المضافة، فلا تخلط بين الملفين. طلب الاسترداد يثبت رصيداً دائناً وشروطاً خاصة، بينما اعتراض الغرامة يهاجم قراراً محدداً. قد تشترك الفواتير بينهما، لكن الطلب والسبب والمواعيد مختلفة.
جدول يحدد المسار المناسب
| الحالة | الإجراء الأول | الدليل الحاسم | الطلب المحتمل |
|---|---|---|---|
| الفاتورة موجودة لكن لم تظهر وقت الزيارة | استخراج السجل الأصلي والتحقق من سلامته | وقت الإنشاء وسجل الحفظ والوصول | إلغاء الغرامة لعدم تحقق الواقعة |
| بيان إلزامي ناقص في مجموعة محدودة | حصر النطاق وإصلاح القالب | عينات قبل التصحيح وبعده | مناقشة الوصف والتناسب وعدم التوسع |
| عطل تقني موثق | تحديد بدايته ونهايته وأثره الحقيقي | تذاكر الدعم وسجل الخادم والبديل المستخدم | إعادة تقييم القرار وفق الوقائع |
| احتساب الواقعة كتكرار | مقارنة القرار السابق ونهايته ونوع المخالفة | تاريخ نهائية القرار السابق وتطابق الوصف | تصحيح درجة التكرار والجزاء |
| المخالفة صحيحة ومستمرّة | المعالجة الفورية وعدم إنشاء دفاع غير واقعي | خطة تصحيح واختبار امتثال | طلب ما يجيزه الإطار النظامي دون ضمان |
كيف تكتب أسباب الاعتراض؟
رتب المذكرة على أربعة مستويات. أولاً: الوقائع المختصرة، بلا مبالغة أو لوم للموظفين. ثانياً: النص أو المتطلب الذي بُني عليه القرار. ثالثاً: الدليل الذي ينفي الواقعة أو يقيد نطاقها. رابعاً: الطلب النهائي. مثال ذلك: «نطلب إلغاء القرار لأن الفواتير محل المحضر صدرت في توقيتها، ويثبت ذلك سجل الإنشاء المتصل بتسلسل المبيعات»، لا مجرد «نرجو الإعفاء لأن المنشأة ملتزمة».
إذا كان السبب خطأ في هوية المكلف أو الفرع، فابدأ به لأنه يمس إسناد الواقعة. وإذا كان الخلاف فنياً، أرفق شرحاً يمكن لقارئ غير متخصص فهمه، ولا تكتف بملف ضخم من سجلات الخادم. وإذا كان الخلاف محاسبياً، فاجعل المطابقة قابلة للتتبع من العقد إلى الفاتورة ثم الدفع والإقرار. وتساعد مراجعة التزامات مزاولة النشاط التجاري في كشف ما إذا كان الخلل منفرداً أم جزءاً من فجوة امتثال أوسع.
هل تصحيح المخالفة يضر موقفك؟
لا ينبغي ترك الخلل مستمراً انتظاراً لنتيجة الاعتراض. أصلحه فوراً، لكن وثق تاريخ الاكتشاف وما الذي تغير ولماذا. يمكن صياغة محضر داخلي يفرق بين الإجراء الاحترازي وبين الإقرار بصحة جميع ما ورد في قرار الهيئة. أما حذف السجلات أو تعديلها دون أثر تدقيقي فقد يضعف المصداقية ويجعل إثبات الحالة السابقة أصعب.
ماذا بعد قرار الهيئة؟
تحقق فوراً من المهلة المذكورة في القرار والقواعد السارية وقت التبليغ، ولا تنتظر اكتمال مشروع التصحيح. فإذا انتقل النزاع إلى دوائر لجنة الفصل، فإن قواعد عمل اللجان الزكوية والضريبية والجمركية تنظم قيد الدعوى وتبادل المذكرات والقرارات وطرق الاعتراض. وتنص المادة 34 على تقديم الاستئناف خلال ثلاثين يوماً من اليوم التالي لتسلم قرار دائرة الفصل، مع استكمال النقص خلال خمسة عشر يوماً من التبليغ به. كما تجيز المادة 36 طلب وقف تنفيذ القرار المعجل إذا بدت أسباب قد تؤدي إلى نقضه أو خُشي ضرر يتعذر تداركه. هذه مرحلة لاحقة تختلف عن اعتراضك الأول لدى الهيئة.
وقد تحتاج المنشأة إلى تمثيل يجمع القراءة القانونية والفنية؛ ويوضح دليل اختيار مكتب لمنازعات الزكاة والضريبة الفرق بين ترخيص المحامي وصفة الممثل الضريبي والتفويض. كما أن مراجعة نظام ضريبة الدخل السعودي مهمة إذا كانت الفاتورة مرتبطة بمعالجة لضريبة أخرى، حتى لا يُنسخ دفاع ضريبة القيمة المضافة على ملف مختلف.
أخطاء عملية تضعف الملف
- إرسال خطاب اعتذار فقط، من دون مناقشة الواقعة أو إرفاق دليل.
- رفع صور شاشة بلا بيانات زمنية أو مصدر يمكن التحقق منه.
- الخلط بين الغرامة والتقييم الضريبي أو الاسترداد أو تصحيح الإقرار.
- الاعتماد على قول مزود البرنامج إن النظام «متوافق» دون اختبار الفواتير الفعلية.
- تجاهل قرار سابق عند مناقشة وصف التكرار.
- الانتظار حتى قرب نهاية المهلة ثم اكتشاف أن السجلات لدى طرف تقني خارجي.
وتظهر أهمية هذا الفحص أيضاً عند شراء شركة؛ إذ قد تنتقل مخاطر الفوترة التاريخية إلى تقييم الصفقة أو ضماناتها. لذلك يتضمن الفحص النافي للجهالة قبل الاستحواذ مراجعة الملفات الضريبية والغرامات والمراسلات المفتوحة، لا القوائم المالية وحدها. وللمقارنة مع قرار ضريبي من نوع آخر، يشرح دليل الاعتراض على تقدير ضريبة التصرفات العقارية لماذا يجب فصل التقييم عن الغرامة وعن طلب الاسترداد.
أسئلة شائعة
هل يكفي إثبات شراء برنامج فوترة معتمد؟
لا. العقد والفاتورة يثبتان شراء الحل، لكن النزاع يتعلق غالباً بكيفية تشغيله ونتائج الفواتير والحفظ أو الربط. أرفق أدلة التشغيل الفعلي وسجلات الفترة محل المخالفة.
هل يمكن الاعتراض إذا كانت المخالفة قد صُححت؟
نعم من حيث المبدأ إذا كان لديك دفع جدي على القرار؛ فالتصحيح اللاحق لا يمنع مناقشة صحة الواقعة السابقة، كما أنه لا يلغي الغرامة تلقائياً. افصل في المستندات بين الدفاع وخطة المعالجة.
ما أهم تاريخ في الملف؟
تاريخ التبليغ بالقرار، لأنه نقطة الانطلاق للتحقق من المهلة والمسار. احتفظ بما يثبت وصول الإشعار، ولا تعتمد على تاريخ فتح الموظف للرسالة إذا كان التبليغ النظامي قد تم قبله.
هل يوقف الاعتراض التحصيل تلقائياً؟
لا تفترض ذلك. راجع القرار والقواعد والإجراء المطبق، واطلب وقف التنفيذ أو الضمان عند انطباق شروطه بالطريق المقرر. المادة 36 تتعلق تحديداً بوقف القرار المعجل أمام دائرة الاستئناف في المرحلة التي تنظمها.
هل كل نقص في الفاتورة يُعامل كتكرار؟
ليس بالضرورة. يلزم فحص نوع المخالفة السابقة، وتاريخ صيرورة عقوبتها نهائية، ومدى تطابق الواقعة الجديدة معها، والتصنيف المطبق. لا تناقش «التكرار» كمفهوم عام دون القرار السابق.
الخلاصة العملية
الاعتراض الجيد على غرامة الفوترة الإلكترونية ليس طلب إعفاء عاطفياً؛ بل ملف قابل للتتبع يبدأ بالإشعار، ثم يحدد المتطلب النظامي، ويثبت حالة النظام والفواتير في الفترة محل النزاع، ويفصل بين الخطأ الفني والبيانات المحاسبية، وينتهي بطلب واضح. عالج الخلل بالتوازي، ولا تمحُ أثره، واحفظ قرار الهيئة ومواعيده. وإذا كانت الغرامة كبيرة أو الوقائع متعددة الفروع أو مرتبطة بتقييم ضريبي، فالمراجعة المتخصصة المبكرة تساعد على منع ضياع دفع أو مهلة.
تنبيه: هذا المحتوى معلوماتي عام ولا يغني عن استشارة قانونية أو ضريبية خاصة تُبنى على قرار الهيئة وسجلات المنشأة، ولا يتضمن ضماناً بإلغاء الغرامة أو قبول الاعتراض.