
قد تستلم المنشأة إشعار ربط زكوي يضيف بنودًا إلى الوعاء، أو يرفض حسم أصل، أو يعيد تصنيف تمويل، فتظهر مطالبة أعلى مما ورد في الإقرار. هنا لا يكفي إرسال خطاب عام يقول إن المبلغ غير صحيح؛ فالاعتراض على الربط الزكوي في السعودية مرتبط بمدة قصيرة، وشروط قبول شكلية، وعبء إثبات تفصيلي. وأي خطأ في التاريخ أو السداد أو صياغة البنود قد يجعل القرار نهائيًا قبل مناقشة أصل الخلاف.
يشرح هذا الدليل كيف تُقرأ مذكرة الربط، وما الذي يجب تقديمه لهيئة الزكاة والضريبة والجمارك، ومتى ينتقل النزاع إلى دوائر الفصل. وهو يركز على مكلفي الحسابات الخاضعين للائحة التنفيذية لجباية الزكاة 1445هـ، مع ضرورة ربط كل ملف بالسنة المالية والنسخة النظامية التي تسري عليه.
ما المقصود بالربط الزكوي؟
تعرف اللائحة التنفيذية الربط الزكوي بأنه قرار الهيئة الذي يفصح عن قبول الإقرار أو تعديله، أو تحديد مقدار الزكاة المستحقة وفق المعلومات المتاحة والإجراءات المعمول بها. ووفق المادة الثانية عشرة بعد المئة، تصدر الهيئة الربط بناء على الإقرار والمعلومات المتوفرة، ولها تعديل الربط مع بيان الأسباب أو اللجوء إلى الافتراض الزكوي في الحالات المقررة.
وتلزم المادة الثالثة عشرة بعد المئة الهيئة بأن يتضمن الإبلاغ أساس احتساب الربط وسببه، ومقدار المستحقات، وتاريخ أدائها، وحق المكلف في الاعتراض. لذلك يبدأ العمل الصحيح من تنزيل الإشعار كاملًا وحفظ تاريخ التبليغ، لا من الاكتفاء بالمبلغ الظاهر في الحساب. ويمكن الرجوع إلى اللائحة التنفيذية لجباية الزكاة 1445هـ للتحقق من النص المطبق.
متى يبدأ ميعاد الاعتراض؟
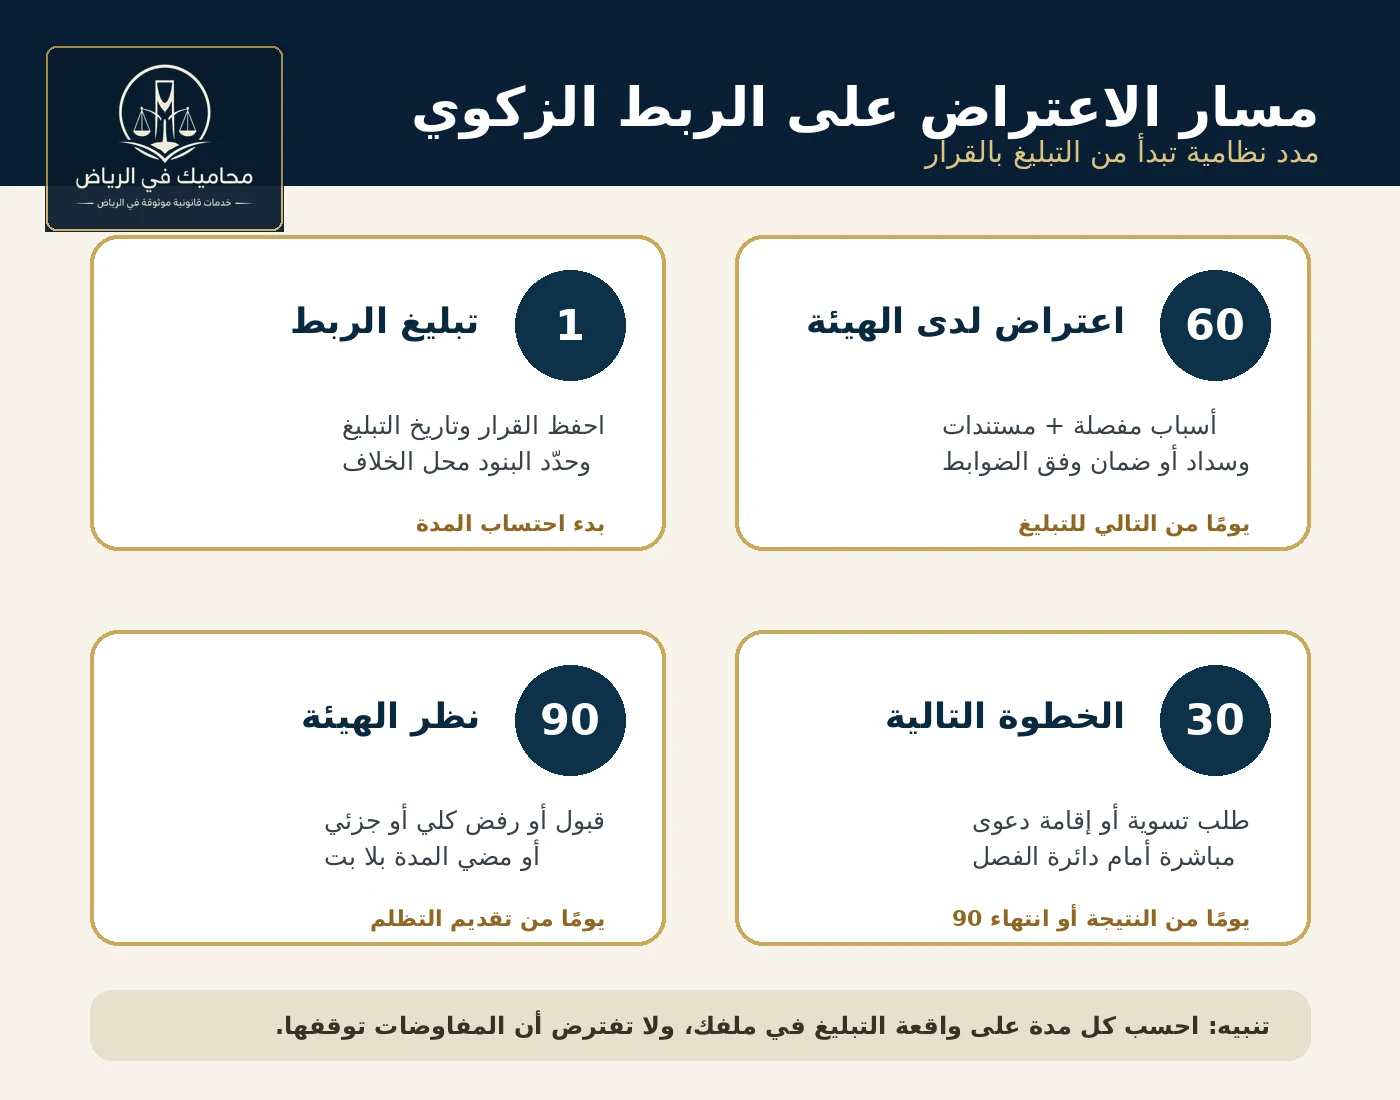
تقرر المادة الخامسة من قواعد عمل اللجان أن لمن صدر بشأنه قرار من الهيئة أن يتظلم لديها خلال ستين يومًا من اليوم التالي لتاريخ إبلاغه بالقرار. وإذا لم يقدم التظلم خلال المدة تحصن القرار وفق المادة السادسة. كما تعد المستحقات نهائية وحالة الأداء بموجب الفقرة الأولى من المادة السابعة عشرة بعد المئة من اللائحة عند مضي ستين يومًا من تاريخ الربط من دون اعتراض.
عمليًا، أنشئ سجلًا يتضمن تاريخ وصول الرسالة، وتاريخ ظهور القرار في البوابة، وآخر يوم للاعتراض، واسم المسؤول عن الإيداع. لا تؤجل المراجعة إلى نهاية المدة؛ فقد تحتاج إلى مطابقة سنوات مالية متعددة أو استخراج عقود وكشوف مصرفية أو مخاطبة مراجع الحسابات. وإذا كان الخلاف متعلقًا بجودة القوائم أو تقرير مهني، يفيد فهم نطاق مسؤولية مراجع الحسابات عن التقرير المضلل من دون افتراض أن كل فرق زكوي يعد خطأً مهنيًا.
شروط قبول الاعتراض من الناحية الشكلية
لا يكفي تقديم المذكرة في الموعد. تنص المادة السادسة عشرة بعد المئة على أداء جميع المستحقات الزكوية عن البنود غير المعترض عليها، وسداد ما لا يقل عن 10% ولا يزيد على 25% من قيمة المبالغ الزكوية للبنود المعترض عليها، أو تقديم ضمان مالي بذلك، وفق الضوابط المنظمة. وتوضح خدمة الاعتراض على إعادة تقييم الزكاة في موقع الهيئة خطوات التقديم ومتطلب دفع غير المتنازع عليه وشرح الأسباب، مع بقاء نص اللائحة هو المرجع النظامي.
لهذا ينبغي تقسيم جدول الربط إلى بنود مقبولة وبنود محل اعتراض، ثم توثيق السداد أو الضمان قبل الإيداع. الاعتراض على كامل المبلغ لمجرد تجنب السداد قد يضعف الموقف؛ والأقوى أن تحدد كل نقطة خلاف وقيمتها وأثرها والطلب المرتبط بها.
ويجب الانتباه إلى أن تشابه كلمة «اعتراض» لا يعني تطابق الإجراءات بين الزكاة وأنواع الضرائب الأخرى؛ فلكل التزام نصوصه وشروطه وقراره محل الطعن. وللمقارنة المنهجية فقط، يوضح دليل الاعتراض على تقدير ضريبة التصرفات العقارية أهمية فصل أساس التقدير عن الدليل والإجراء، لكن لا تُنقل مدده أو أحكامه إلى الربط الزكوي دون نص. وهذا الفصل يمنع خطأ شائعًا يتمثل في استخدام نموذج اعتراض سابق مع تغيير العنوان فقط.
كيف تُبنى مذكرة اعتراض مقنعة؟
1. ابدأ بجدول فروقات لا بسرد طويل
أنشئ جدولًا لكل بند يتضمن وصف معالجة الهيئة، وما ورد في الإقرار، ومبلغ الفرق، والأساس النظامي والمحاسبي، والمستند المؤيد، والنتيجة المطلوبة. هذه الطريقة تمنع تداخل السنوات والبنود. وهي أقرب إلى منهج الاعتراضات الفنية الموضح في دليل الاعتراض على غرامة الفوترة الإلكترونية، مع اختلاف النصوص والوقائع.
2. اربط كل ادعاء بمستند
تضع المادة الحادية عشرة بعد المئة عبء إثبات صحة الإقرار على مكلف الحسابات. فإذا تعذر الإثبات جاز للهيئة عدم إجازة البند أو الربط بافتراض المستحقات. لذلك لا تكتب أن الرصيد «واضح في الدفاتر» فقط؛ أرفق كشف الحساب، والعقد، وقيد الأستاذ العام، والمصادقة، ومحضر القرار، وما يربطها جميعًا بالرقم محل الخلاف.
كما تلزم المادة العاشرة بعد المئة المكلف بالاحتفاظ داخل المملكة بالمستندات التي استند إليها الإقرار مدة لا تقل عن عشر سنوات. وعند وجود خلاف داخلي حول الوصول إلى الوثائق، يوضح مقال حق الشريك في الاطلاع على سجلات الشركة وقوائمها الفرق بين الرقابة النظامية وطلب المستندات التشغيلية.
3. ناقش سبب التعديل نفسه
إذا رفض الربط حسم استثمار أو أضاف التزامًا، فحدد وصف البند وشروط حسمه أو إضافته ثم بيّن كيف تستوفيها الواقعة. لا تكتفِ بذكر رقم مادة بلا تطبيق. وإذا كان الملف يمتد إلى ضريبة الدخل في شركة مختلطة، فافصل المسارين وراجع نظام ضريبة الدخل السعودي حتى لا تختلط أسس الوعاء الزكوي بقواعد الضريبة.
جدول مقارنة لمسارات النزاع
| المرحلة | المدة الأساسية | ما الذي يقدم؟ | أهم خطر |
|---|---|---|---|
| الاعتراض لدى الهيئة | 60 يومًا من اليوم التالي للتبليغ | نقاط الخلاف والأسباب والمستندات والسداد أو الضمان المطلوب | تحصن القرار بفوات المدة |
| نظر الهيئة | حتى 90 يومًا من تقديم التظلم | الردود والإيضاحات التي تطلبها الهيئة | ترك طلب مستند بلا إجابة أو إغفال بند |
| دعوى أمام دائرة الفصل | 30 يومًا من اليوم التالي للرفض أو القبول الجزئي أو مضي 90 يومًا بلا بت | صحيفة دعوى وقرار الربط ورقم الاعتراض وأسانيد الطلب | تقديم صحيفة ناقصة أو بعد الميعاد |
| طلب التسوية | ضمن نافذة الثلاثين يومًا المقررة بعد نتيجة الاعتراض | طلب إحالة إلى اللجنة الداخلية ومقترح تسوية مدعوم | الخلط بين التفاوض ووقف المدد دون سند |
ماذا يحدث بعد تقديم الاعتراض؟
على الهيئة أن تبت في التظلم خلال تسعين يومًا من تاريخ تقديمه. فإذا أبلغت المكلف بالرفض أو القبول الجزئي، أو مضت التسعون يومًا بلا بت، أتاحت المادة الخامسة من قواعد العمل خلال ثلاثين يومًا إما طلب إحالة التظلم إلى اللجنة الداخلية لغرض التسوية، وإما إقامة دعوى مباشرة أمام دوائر الفصل. وتبين قواعد عمل اللجان الزكوية والضريبية والجمركية هذه المدد والبيانات الإلزامية لصحيفة الدعوى.
وتشترط المادة الحادية عشرة من القواعد أن تتضمن الصحيفة اسم المدعي وبياناته، والرقم المميز إن وجد، ورقم اعتراض الهيئة وتاريخه ونتيجته، وبيانات الممثل، ووسيلة الاتصال، وموضوع الدعوى وطلبات المدعي وأسانيده، وتاريخ التبليغ، ونسخة القرار. كما لا يجوز جمع أكثر من اعتراض لدى الهيئة في صحيفة واحدة. وإذا نقصت المتطلبات، يمنح مقدمها خمسة عشر يومًا لاستكمالها، وإلا عدت الدعوى كأن لم تكن.
سيناريو عملي: رفض حسم أصل ثابت
افترض أن الهيئة رفضت حسم أصل بحجة عدم ثبوت استخدامه في النشاط، وأضافت قيمته إلى الوعاء. الاعتراض الضعيف يكرر أن الأصل مملوك للشركة. أما الملف الأقوى فيحدد رقم البند، وقيمة الإضافة، والمادة التي يستند إليها الحسم، ثم يرفق عقد الشراء، والفاتورة، وإثبات السداد، وسجل الأصل، ومحضر الاستلام، وصور التشغيل أو تقارير الصيانة، وقيد الإهلاك. بعد ذلك يشرح الصلة بين كل مستند وشرط الحسم.
وإذا كشف الملف عن اختلاف بين واقع الأصل والقوائم، تُعالج الفجوة قبل الترافع، ولا تُخفى. قد يكون السبب خطأ تصنيفيًا أو نقص إفصاح أو مستندًا متأخرًا. وتساعد مراجعة منهج التحقق من النسخة المطبقة في لائحة جباية الزكاة على عدم الاستناد إلى مادة أو إصدار لا يسري على السنة محل النزاع.
أخطاء شائعة تضعف الاعتراض
- بدء احتساب الستين يومًا من تاريخ فتح الملف داخليًا بدل تاريخ التبليغ.
- الاعتراض على إجمالي الربط دون فصل البنود والقيم والسنوات.
- إرفاق مستندات كثيرة بلا فهرس يوضح دلالة كل مستند.
- نسيان سداد البنود غير المعترض عليها أو استيفاء النسبة أو الضمان للبنود المتنازع عليها.
- الاستناد إلى معالجة ضريبية في نزاع زكوي من دون تكييف صحيح.
- انتظار نتيجة التسوية أو مراسلات غير رسمية مع تجاهل ميعاد الدعوى.
- تقديم مستند جديد يناقض الإقرار من دون شرح سبب التناقض.
وقد يبدو النزاع محاسبيًا، لكنه يحتاج إلى تنسيق قانوني ومالي من البداية. ويشرح مقال اختيار محامي شركات في السعودية معايير تقييم الخبرة والتمثيل، بينما يساعد دليل التحقق من مقدم خدمات الزكاة والضريبة في تجنب الادعاءات التسويقية غير الدقيقة.
الأسئلة الشائعة
هل يوقف الاعتراض سداد كل مبلغ الربط؟
لا. يجب أداء المستحقات عن البنود غير المعترض عليها، كما يرتبط قبول اعتراض البنود المتنازع عليها بسداد النسبة المقررة أو تقديم ضمان مالي وفق المادة السادسة عشرة بعد المئة والضوابط المنظمة.
ماذا لو لم ترد الهيئة خلال تسعين يومًا؟
تبدأ نافذة الثلاثين يومًا المقررة في المادة الخامسة من قواعد العمل، ويمكن خلالها طلب الإحالة للتسوية أو إقامة الدعوى مباشرة أمام دائرة الفصل. يجب توثيق تاريخ تقديم الاعتراض وتاريخ اكتمال التسعين يومًا.
هل تكفي القوائم المالية المراجعة لإثبات الاعتراض؟
ليست كافية دائمًا. قد تثبت الرصيد إجمالًا، لكن البند المختلف عليه يحتاج غالبًا إلى عقود وفواتير وكشوف وقيود ومصادقات تربط الرقم بالواقعة وبشرط المعالجة الزكوية.
هل يمكن إضافة أسباب جديدة أمام دائرة الفصل؟
يتوقف ذلك على طبيعة الطلب وارتباطه بالقرار والاعتراض الأصلي وإجراءات القيد. عمليًا، الأفضل عرض كل بند وسببه ومستنداته أمام الهيئة منذ البداية، ثم صياغة طلبات الدعوى بصورة متسقة.
هل التسوية أفضل من الدعوى دائمًا؟
لا توجد إجابة واحدة. التسوية قد تقلل الوقت وعدم اليقين إذا كانت مساحة الاتفاق واضحة، أما الدعوى فقد تكون لازمة عند خلاف نظامي أو مالي جوهري. يقاس القرار بقوة الدليل وقيمة النزاع وأثره على سنوات أخرى.
الخلاصة العملية
الاعتراض الناجح يبدأ في يوم التبليغ: تثبيت الموعد، تقسيم بنود الربط، سداد غير المتنازع عليه، تجهيز النسبة أو الضمان، وربط كل طلب بمادة ومستند. بعد الإيداع، راقب مهلة التسعين يومًا ونافذة الثلاثين يومًا التالية، ولا تترك ملف الدعوى إلى اللحظة الأخيرة. جودة الفهرسة والمطابقة بين الإقرار والربط والدليل أهم من كثرة المرفقات.
وقبل الإرسال النهائي، نفّذ مراجعة رباعية: محاسب يطابق الأرقام، ومختص زكوي يراجع المعالجة، ومحامٍ يضبط الطلبات والمدد، ومسؤول مفوض يتحقق من الإيداع. ثم احتفظ بنسخة غير قابلة للتعديل من المذكرة ومرفقاتها وإيصال التقديم. هذه الخطوة البسيطة تمنع اختلاف النسخ عند الانتقال من الهيئة إلى التسوية أو دائرة الفصل.
تنبيه: هذا المحتوى معلوماتي عام ولا يغني عن استشارة قانونية وزكوية خاصة؛ فالسنة المالية، وصفة المكلف، وطريقة التبليغ، ونوع البند، والقرارات اللاحقة قد تغيّر الإجراء والنتيجة.